越南税法 · 法律实务连载
第六章|总部服务费已经代扣税,为什么仍可能不能税前扣除?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
一家越南制造企业向区域总部支付“管理支持费”。
合同有了,发票有了,银行也转账了,外国承包商税也处理了。财务团队自然会问:材料都这么完整,企业所得税还能有什么问题?
答案是:仍要证明越南公司实际获得服务和经营利益,价格及分摊方法也要合理。
代扣税解决境外收款人的纳税问题;费用扣除解决越南付款人的税基问题。两条链不能互相替代。
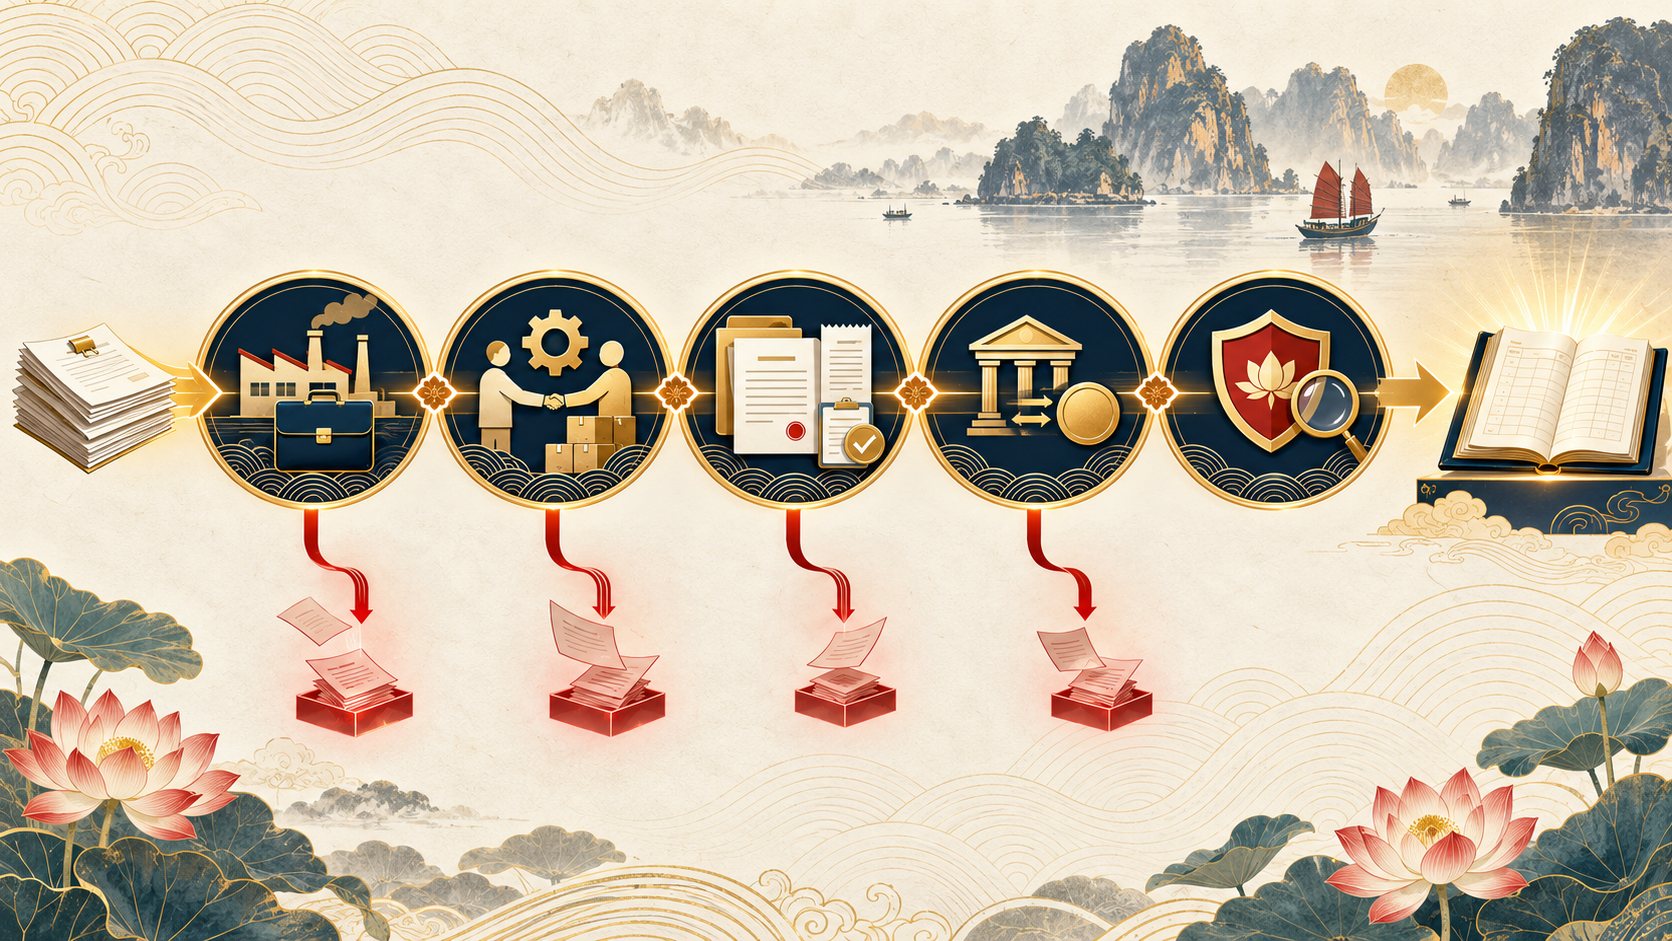
一、费用要连续通过五道门
按现行企业所得税规则,一项支出至少要依次回答:
- 是否真实发生并与生产经营有关;
- 货物、服务或劳动是否实际交付,企业获得了什么;
- 合同、发票、验收和其他法定凭证是否完整;
- 单次付款达到500万越盾时,是否有合规的非现金付款证明;
- 是否受工资福利、折旧、准备金、利息、关联交易或研发等专项限制。
发票只能证明开票信息,银行流水只能证明资金流出。二者都不能单独说明服务是否真实、为何需要、由谁受益以及金额如何形成。
二、人工和经营费用,最容易错在哪里?
工资、奖金的金额或享受条件,应在劳动合同、集体劳动协议、财务制度或奖金制度中可核验。已计入费用但到年度申报期限仍未支付的工资,原则上不能直接扣除;工资储备另有17%上限、不得造成税务亏损和使用期限等条件。
直接给予员工的福利费,年度可扣除总额通常不超过一个月实际平均工资。差旅报销如果确有工作任务、审批、行程、发票和内部制度,不应简单全部塞进福利费;员工家庭旅游也不能改名为“市场考察”。
市场推广、广告和佣金则不应继续沿用已经退出的笼统比例上限。判断回到交易事实:活动是否合法、服务是否完成、客户或渠道是否真实、费率如何计算、是否存在个人收款或关联交易。
三、资产和存货:会计估计不等于税务扣除
重大设备、软件或改造支出,先判断是否形成资产。符合固定资产条件的,按规定折旧,不能为了加速扣除而全部记作维修费;未达到固定资产标准的工具器具,分摊期通常最长不超过三年。
存货盘亏、过期或报废,应有盘点、原因调查、责任与保险赔偿、技术鉴定、批准和实际处置资料。存货跌价、坏账及保修准备金,还要按财政部48/2019/TT-BTC及修订规则的对象、比例、时点和证据计提。财务报表上的审慎估计,超出税法规则的部分不能自动扣除。
四、关联融资和服务费:规则还要再加一层
普通利息先排除与经营无关、应资本化、超过法定利率或对应未实缴资本的部分。关联交易范围内的净利息,再按255/2026/NĐ-CP测试30%上限;符合条件的超限部分可向后连续结转,最长五年。
关联服务费则要证明:
- 服务对越南公司具有商业、财务或经济价值;
- 独立企业在可比情况下愿意购买或自行实施;
- 成本池、加成和分摊因素与实际受益有因果关系;
- 合同、成果、计算方法及集团政策能够互相核对。
股东监督、集团合并报告、只因集团身份产生的利益、没有新增价值的重复服务,以及关联中间方不增值却加价转售,都是高风险项目。
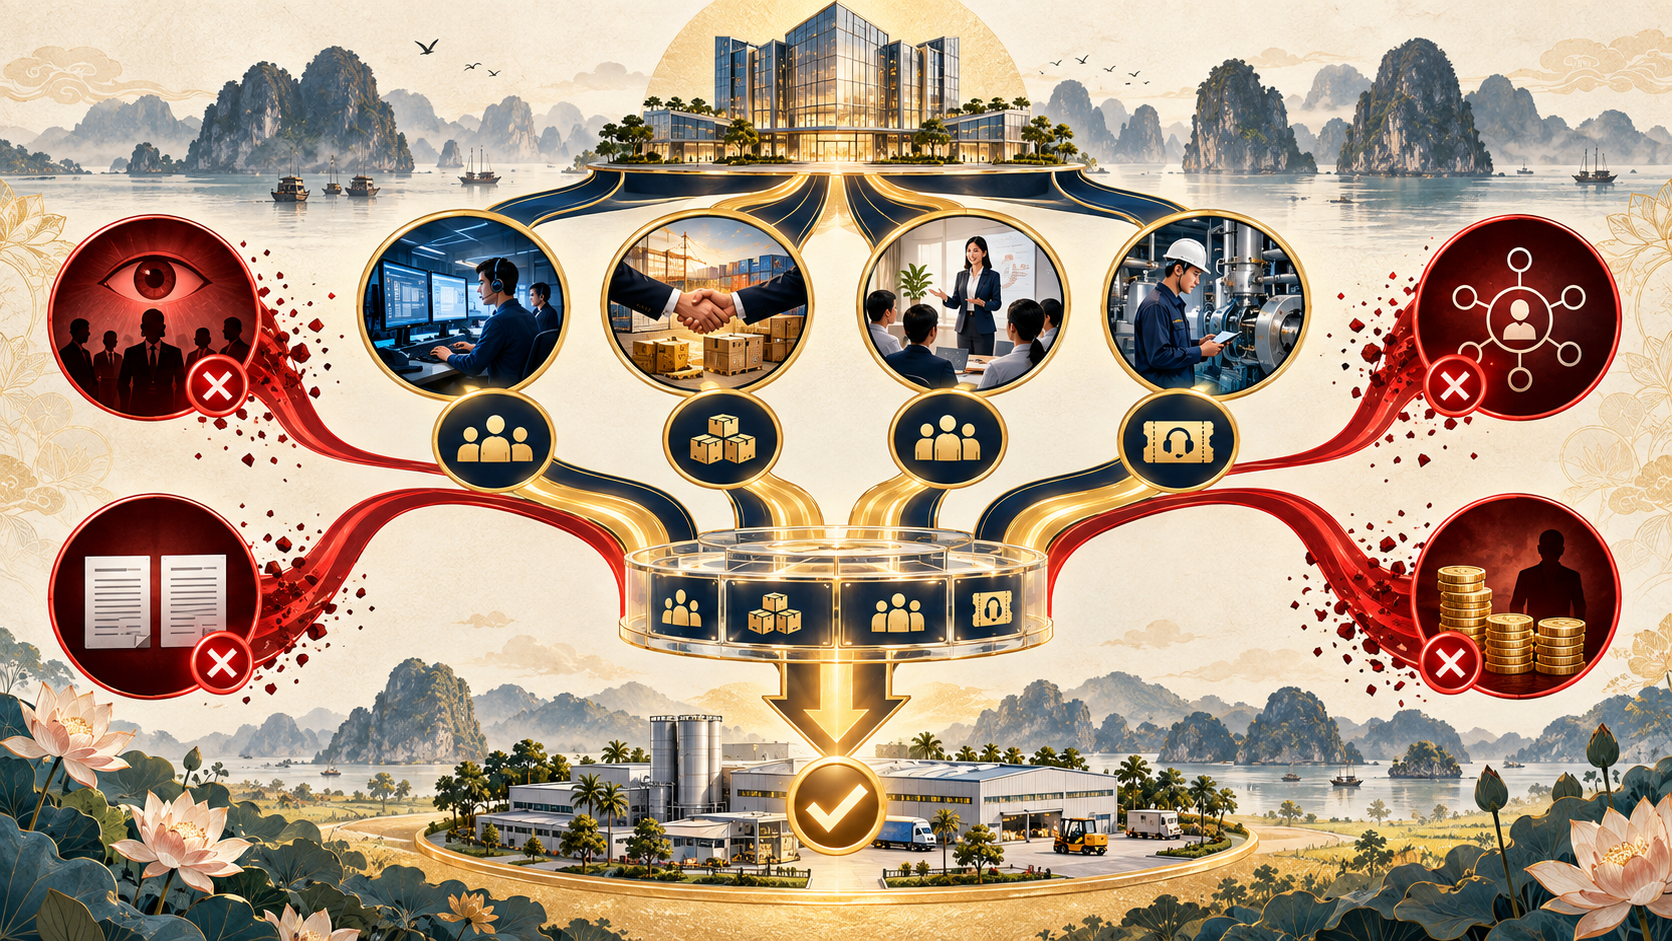
五、一个虚构案例:按收入分摊的60亿越盾
以下案例完全虚构,仅用于说明控制方法。
澜海设备越南有限公司按年度收入比例向区域总部支付60亿越盾管理支持费。合同、发票、银行付款和跨境代扣税资料都已具备,但年终发现:合同没有具体交付,总部没有工时记录,收入比例与实际受益关系不清,本地还采购了相似的IT、审计和法律服务。
正确的补救不是倒签一份笼统验收单,而是重建事实:
- 把费用拆成ERP工单、采购谈判、资金政策、招聘支持、区域培训和股东报告;
- 排除股东活动、其他国家项目和无新增价值的重复服务;
- 分别采用用户数、工单量、采购额、员工数或实际项目等有因果关系的分摊因素;
- 用邮件、系统记录、会议纪要和成果文件证明越南团队的实际使用;
- 复核成本池、加成和独立交易依据;
- 对无法支持的金额在申报前审慎调增。
这里最关键的一句话是:已经代扣税,不等于付款方一定可以税前扣除。
六、研发费用:200%不是“再多扣200%”
符合条件的研发支出可按实际支出的最高200%扣除。200%是包括原实际支出在内的总扣除上限,不是100%之外再额外扣200%。
企业应从立项起证明研发资格、技术不确定性、项目过程、人员与材料成本,并与日常生产、维护、市场推广分开核算。
企业还可按不超过企业所得税计税所得20%的比例设立科技、技术创新与数字化转型基金,但基金与研发增强扣除是不同机制,须分别核对资格、用途、程序和追缴风险,同一支出不得重复享受。
七、给财务负责人的一张高风险台账
每笔重要费用至少记录:供应商及关联关系、合同、业务负责人、受益说明、交付链接、发票、付款方式、代扣税、分摊因素、会计处理、税务结论和后续调整。
按风险排序即可:
- 红色:没有交付、个人收款、股东活动、重复服务、异常年末计提;
- 橙色:材料存在,但受益、定价、期间或付款方式仍需补强;
- 绿色:事实、凭证、付款和专项测试已经闭环。
真正有效的扣除管理,发生在采购申请和合同阶段:先写清目的和受益,再约定可验收成果、定价与分摊方法,付款时核对非现金要求,季度持续归档。
等到税务检查才寻找邮件、回忆服务内容或重做分摊依据,往往已经太晚。
下一章将讨论企业所得税投资优惠:为什么投资证上写有优惠,仍不等于公司的全部利润都能享受优惠。
主要法源
- 113/VBHN-VPQH:企业所得税法合并文本
- 320/2025/NĐ-CP:企业所得税法实施议定
- 20/2026/TT-BTC:企业所得税实施通知
- 255/2026/NĐ-CP:关联交易税收管理议定
- 198/2025/QH15:发展民营经济特别机制与政策决议
本文用于一般教育与管理参考,不构成针对特定企业的税务、法律或投资建议。正式申报前应结合交易事实和届时有效法规复核。