越南税法 · 法律实务连载
第五章|第四季度订单暴增:越南企业所得税为什么不能等到汇算才算?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
很多企业把企业所得税理解成:
年底拿会计利润乘以20%,再减掉已经缴过的税。
这条公式看似简单,却会漏掉最重要的判断:收入属于谁、在哪一年确认、是否属于其他所得或免税所得、亏损能否抵、适用15%、17%还是20%、项目优惠是否仅限某项所得,以及四季度累计预缴是否达到年度应纳税额的80%。
订单在第四季度突然增长时,错误通常不是“算术错了”,而是税基没有及时更新。
一、先别急着乘税率
一笔所得进入计算前,至少要贴上四个标签:
- 主体:越南公司、境外总部还是越南常设机构?
- 来源:越南来源还是境外来源?
- 类别:经营所得、其他所得、免税所得或须单独申报的所得?
- 方法:按净所得计税、按收入比例计税,还是由付款方代扣?
依越南法律成立的企业,原则上处理境内外应税所得。境外企业即使没有越南常设机构,取得越南来源所得也可能纳税;数字服务、许可、利息、资本交易和特定货物供应不能只用“合同在境外签署”排除。
税收协定可能限制越南国内法的征税权,但协定常设机构、居民身份证明和申报程序必须另行核对。
二、2026年的税率判断已经不是“统一20%”
现行规则要按顺序测试:
- 自2026年起,依越南法律成立且年总收入不超过10亿越盾的企业或组织,符合条件的所得可免企业所得税;
- 上一纳税年度总收入不超过30亿越盾,基本税率为15%;
- 上一纳税年度总收入超过30亿、不超过500亿越盾,基本税率为17%;
- 其他一般企业通常适用20%。
这里的“总收入”不等于利润,也不只是主营业务净销售额。判断规模税率时,通常包括销售和服务收入、财务收入及其他所得,并按法定口径处理收入减项。
子公司或关联企业还要检查排除条件。资本转让、房地产、项目或矿业权转让、境外经营、油气、网络游戏和多数消费税业务等所得,也可能不能适用15%或17%,需要单独核算。
2026、2027年度又增加了一层:年收入不超过100亿越盾的越南企业或组织,符合43/2026/QH16时,可减征年度应纳企业所得税额的30%。如果企业已经享受项目优惠,30%减税以优惠后的应纳税额为基础。
这不是永久降低名义税率。并且截至2026年10月1日,政府实施议定仍为草案,正式申报应等待最终程序和表格。
三、收入看交付,不只看收款和发票
货物通常在所有权或使用权转移时确认企业所得税收入;服务通常在完成服务或完成可确定部分时确认;建筑安装以工程、项目或工作量验收为重要时点,不论客户是否已经付款。
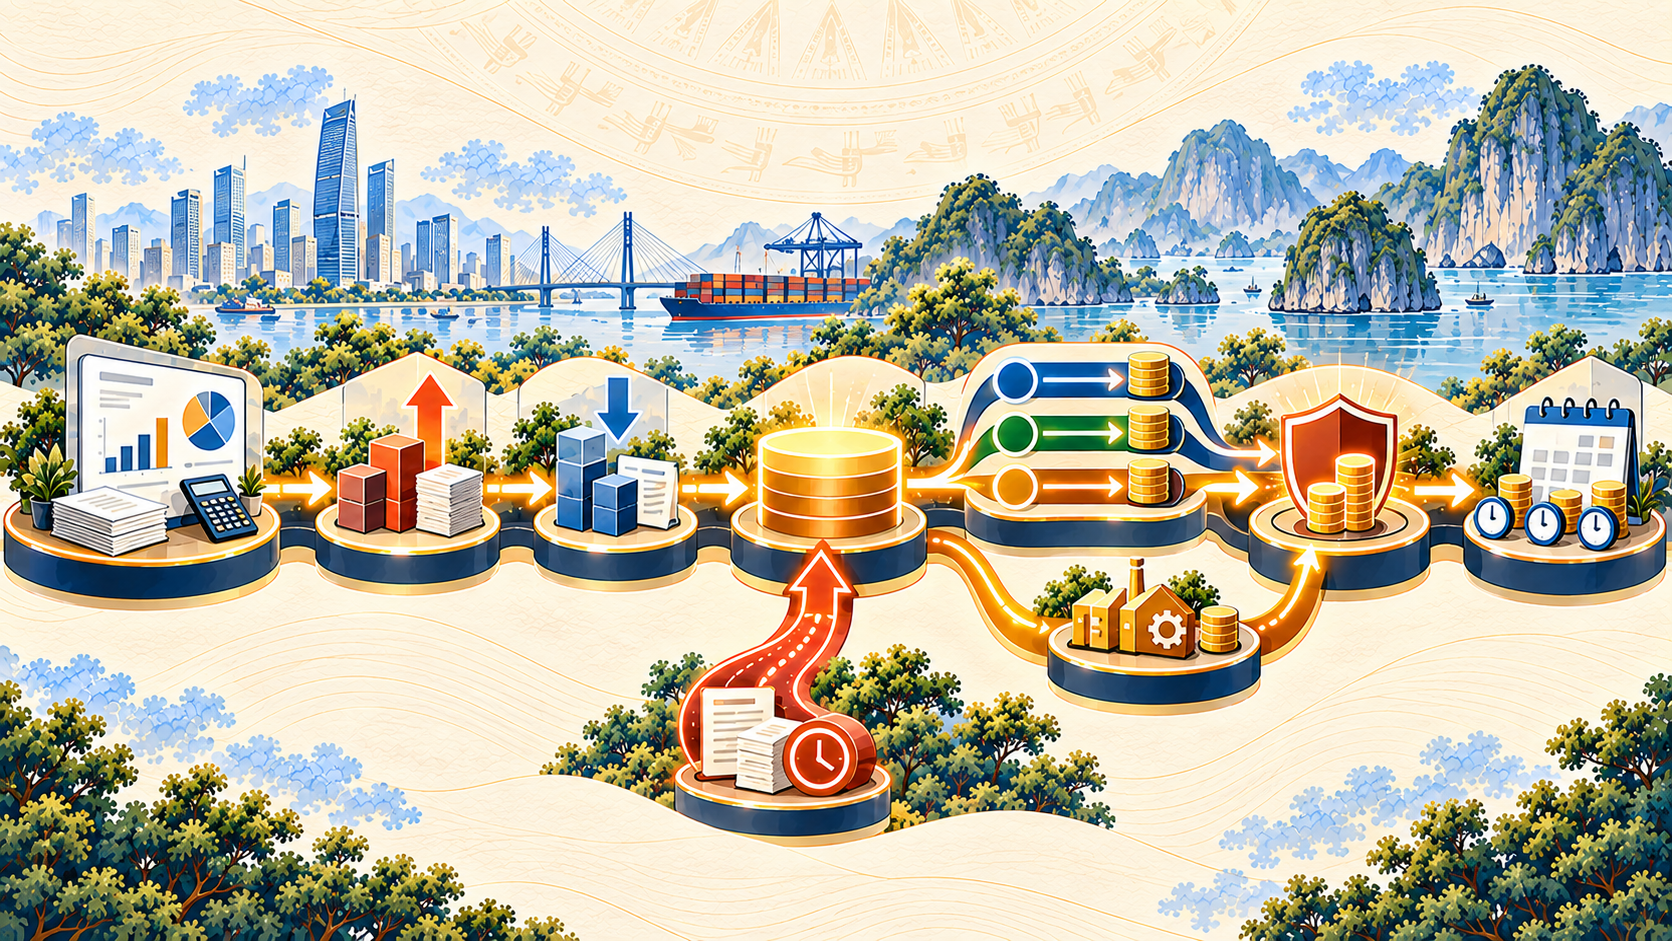
因此,合同至少应分别记录:
- 商业交付日;
- 验收日;
- 发票日;
- 收款日;
- 企业所得税收入所属期。
折让、退货和价款调整要与合同、审批、货物流、调整电子发票和退款闭环。收到违约赔偿、履约奖励、已核销坏账回收、债务豁免或以前年度遗漏收入,也可能形成其他所得,不能只在会计上随意冲减费用。
四、真正的计算是一座“税基桥”
企业所得税可以拆成六步:
- 计税收入减可扣除费用,再加其他所得;
- 减免税所得和允许结转的亏损;
- 将一般、优惠、特殊及单独申报所得分开;
- 分别适用税率;
- 计算优惠、阶段性减税和境外税额抵免;
- 得出年度应纳税额,再与季度累计预缴比较。
会计利润只是桥的起点。不可扣除费用、跨期收入、其他所得、项目优惠和亏损结转,都需要逐项调整。
亏损结转也不是“有余额就能用”:年度亏损自下一年起连续结转,期限不超过五年;不能为了未来高税率年份跳过当前盈利年度。集团合并报表中的一家企业亏损,也不能自动抵另一家越南公司的利润。
五、四季度预缴的80%,到底怎么算?
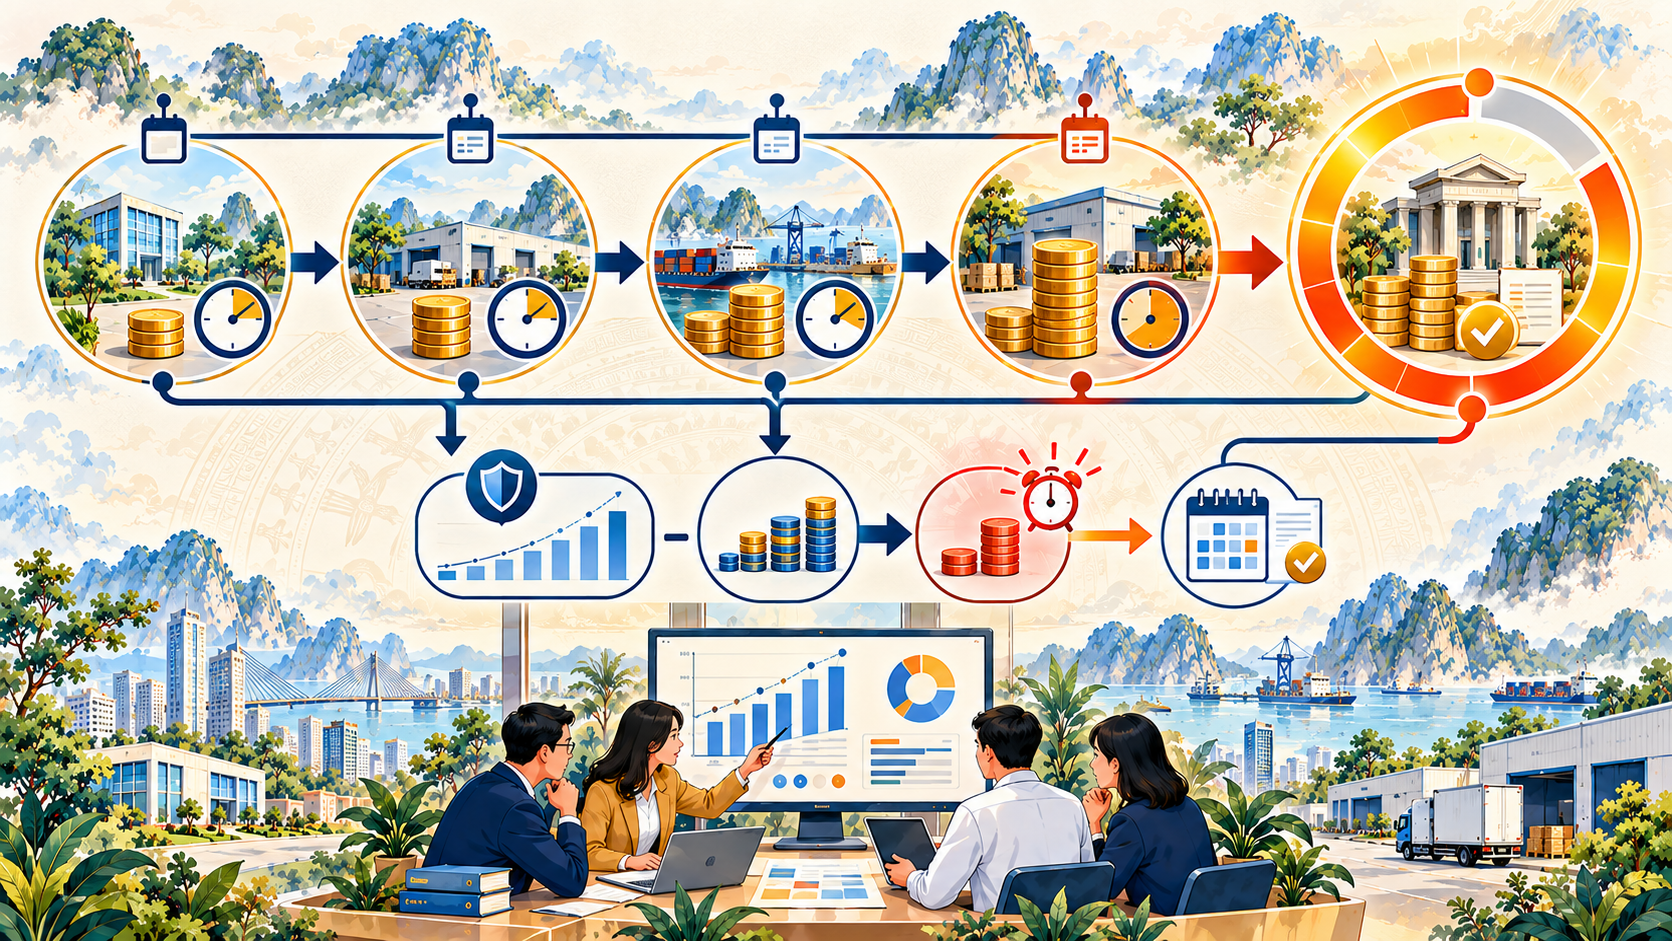
企业自行确定季度暂缴额,并原则上在下一季度第一个月的最后一日之前缴纳。四个季度累计暂缴额,不得低于企业年度结算自行申报应纳税额的80%。
比较对象是:
四季度累计已缴税额 ÷ 年度最终应纳税额
不是营业收入的80%,不是会计利润的80%,也不是前三季度税额的80%。
累计暂缴不足时,短缺部分可能从第四季度暂缴期限次日起计算迟延缴纳款。因此,第四季度付款前应做一次接近年度结算标准的软关账。
六、拟制案例:订单提前验收,预缴缺口出现
以下案例纯属教学虚构。
一家适用20%一般税率的越南制造企业,前三季度累计暂缴企业所得税4.5亿越盾。第四季度客户提前验收,企业还收到供应商违约赔偿,并发现部分费用需要纳税调增。
年末预测的年度应纳税额上升到12亿越盾:
- 80%最低控制线:12亿×80%=9.6亿越盾;
- 已缴:4.5亿越盾;
- 第四季度期限前至少还需缴:5.1亿越盾。
企业补到9.6亿越盾后,年度结算最终应纳税额又变为12.5亿越盾。新的80%控制线是10亿越盾,因此仍有0.4亿越盾属于预缴短缺,可能计算迟延缴纳款。
这说明:80%不是“只交80%就安全”,而是最低控制线。预测越接近年度真实税额,现金流越可控。
七、经营者应要求财务每季回答五个问题
- 年内已经交付和验收、但尚未收款或开票的收入是多少?
- 折让、退货、赔偿、债务处理和汇兑差额如何分类?
- 哪些费用预计纳税调增,哪些差异以后会转回?
- 亏损、所得类别、税率、项目优惠和阶段性减税是否分别核对?
- 按低、中、高三种情景,四季度累计预缴是否都达到80%控制线?
结语
企业所得税管理的重点不是背诵20%,而是持续维护从订单、验收、总账到税表的计算桥。
当第四季度预缴来自一份经业务、财务和管理层共同确认的年度预测,企业才能同时管理税务风险与现金流,而不是等到汇算时才发现一年前已经开始计息的缺口。
主要官方法源
- 企业所得税法合并文本113/VBHN-VPQH;
- 320/2025/NĐ-CP及20/2026/TT-BTC收入确认说明;
- 141/2026/NĐ-CP小微企业所得免税规则;
- 43/2026/QH16关于2026、2027年度所得税减税及实施议定草案状态;
- 252/2026/NĐ-CP税收管理规则。
本文为一般性教育内容,不构成针对特定企业、交易、税收协定、优惠项目或纳税年度的越南税务意见。申报前请按交易发生时点、最终实施文件和企业实际情况重新核验。