越南税法 · 法律实务连载
第七章|收购一家仍在“免税期”的越南工厂,优惠会自动跟着股权走吗?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
卖方说:
工厂位于产业园,享受“四免九减半”,现在还有六年优惠。
买方把未来六年按5%有效税率放进估值模型,看起来顺理成章。
真正的风险却是:园区可能不是法定优惠地区,产品可能只有一部分符合优惠,证书可能晚于投产取得,卖方还可能把亏损年度误当作优惠暂停。
企业所得税优惠可以继承,但不会因为收购重新开始;历史错误也不会在交割日自动消失。
一、先做五维识别,不要先问税率
每项优惠都要依次回答:
- 主体:谁取得所得,是目标公司、分支机构还是其他集团公司?
- 项目:新投资、扩建,还是购买正在运行的存量项目?
- 业务:实际生产什么产品、提供什么服务,是否需要特定证书?
- 地点:是否属于法定困难、特别困难地区或特定园区?
- 时间:何时批准、首次产生收入和应税所得、何时取得资格?
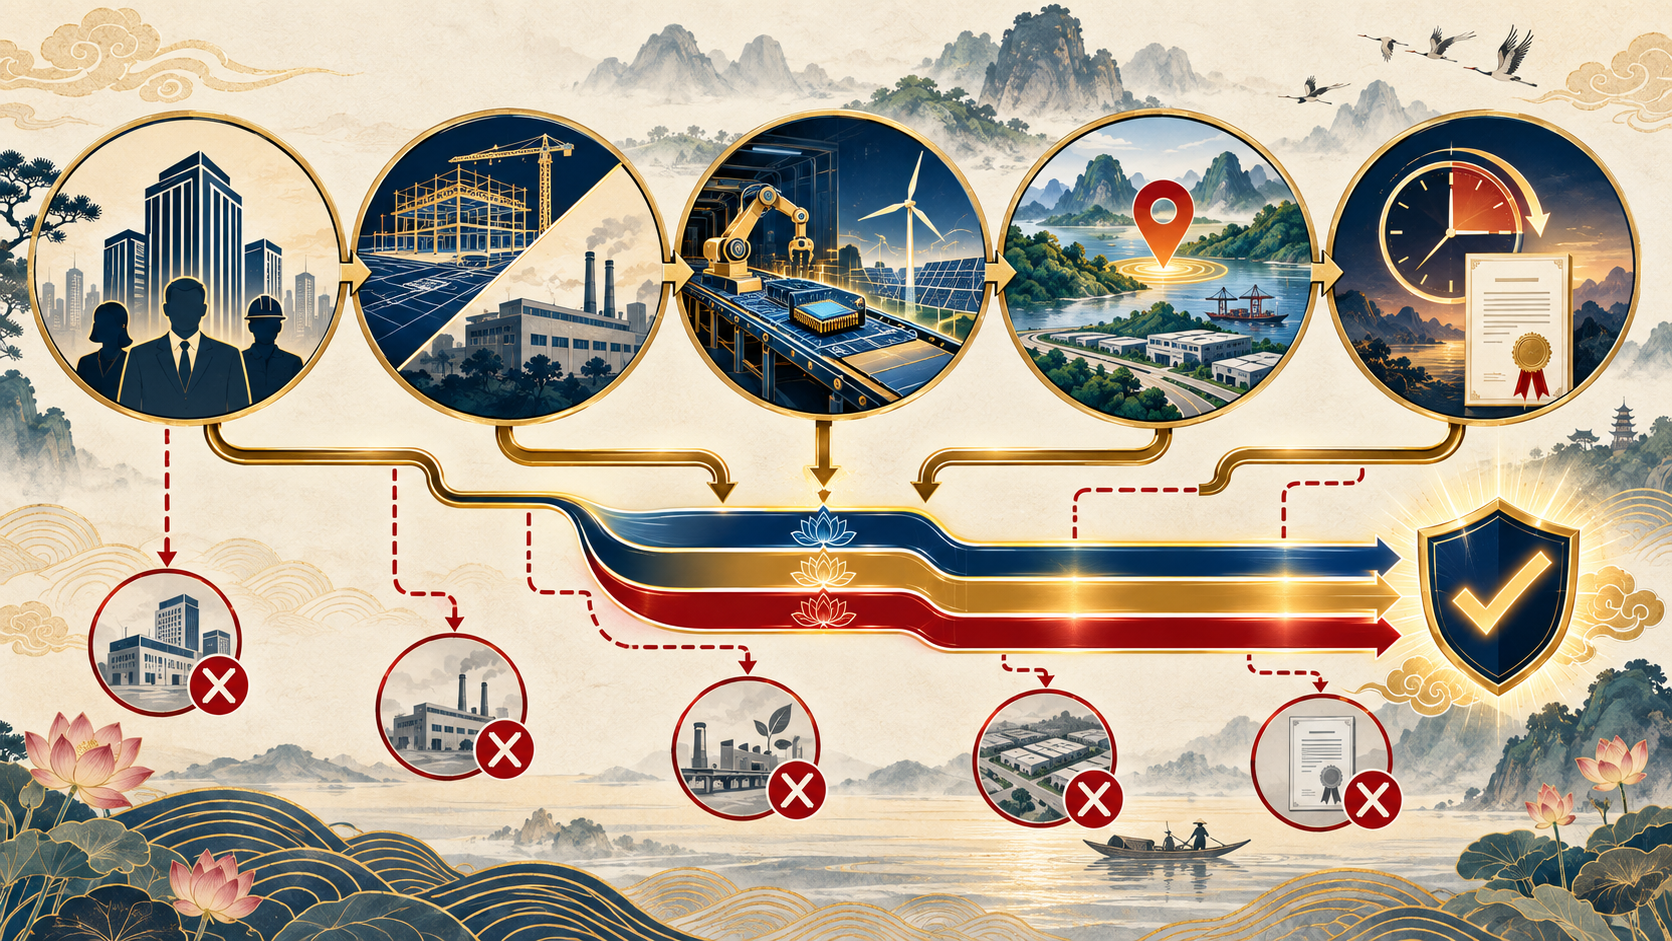
普通工业园区并不会因为名称中有“工业园区”就自动取得企业所得税优惠。仍须检查所在地是否属于法定优惠地区,或者项目业务本身是否属于优惠行业。
二、“四免九减半”的时钟怎么走?
典型的10%十五年优惠项目,通常可享四年免税、其后九年应纳税额减半;典型的17%十年项目,通常是两年免税、其后四年减半。
三个时点不能混淆:
- 优惠税率期间通常从首次产生收入年度起算;
- 免税和减半期从首次产生应税所得年度起算;
- 如果首次收入后连续三年仍无应税所得,免减期从第四年开始。
所以,项目持续亏损不意味着优惠时钟一直暂停。
依赖高科技、支持产业或科技企业等证书的优惠,还要核对证书取得年度。证书晚于投产,起算时间可能随之变化。
三、哪些所得不能跟着项目一起优惠?
投资登记证写有优惠,不代表公司全部利润都享受优惠。
合格制造项目所得与进口成品转售、厂房出租、资本或房地产转让、境外经营、项目转让、网络游戏、特定消费税业务及不相关其他所得,应按规则分别处理。
企业应在发票、总账和成本中心层面设置项目代码。无法直接区分的共同收入或费用,才按法定收入或费用比例分配。
四、扩建不会自动重启十五年
原项目仍在优惠期时,符合条件的扩建增加所得可以沿用原项目剩余优惠,但时钟不会重置。
原项目优惠已经结束时,扩建需满足法定门槛之一,才可能取得同类新项目的免税和减半期,而且不再享受优惠税率:
- 优惠行业新增固定资产原值至少400亿越盾;困难或特别困难地区至少200亿越盾;
- 新增固定资产原值达到扩建前固定资产的至少20%;
- 设计产能至少提高20%。
这类扩建增加所得原则上要分别核算。因合并、收购企业或购买正在运行的项目形成的“扩建”,不适用上述安排。
五、并购可以继承什么?
依320/2025/NĐ-CP,合并、分立、所有权或企业类型转换后的企业或项目,在继续满足条件时,可以继承原企业或项目的剩余优惠和尚未结转亏损,同时也承接企业所得税、罚款等义务。
关键词是:剩余、附条件、权利义务一并承接。
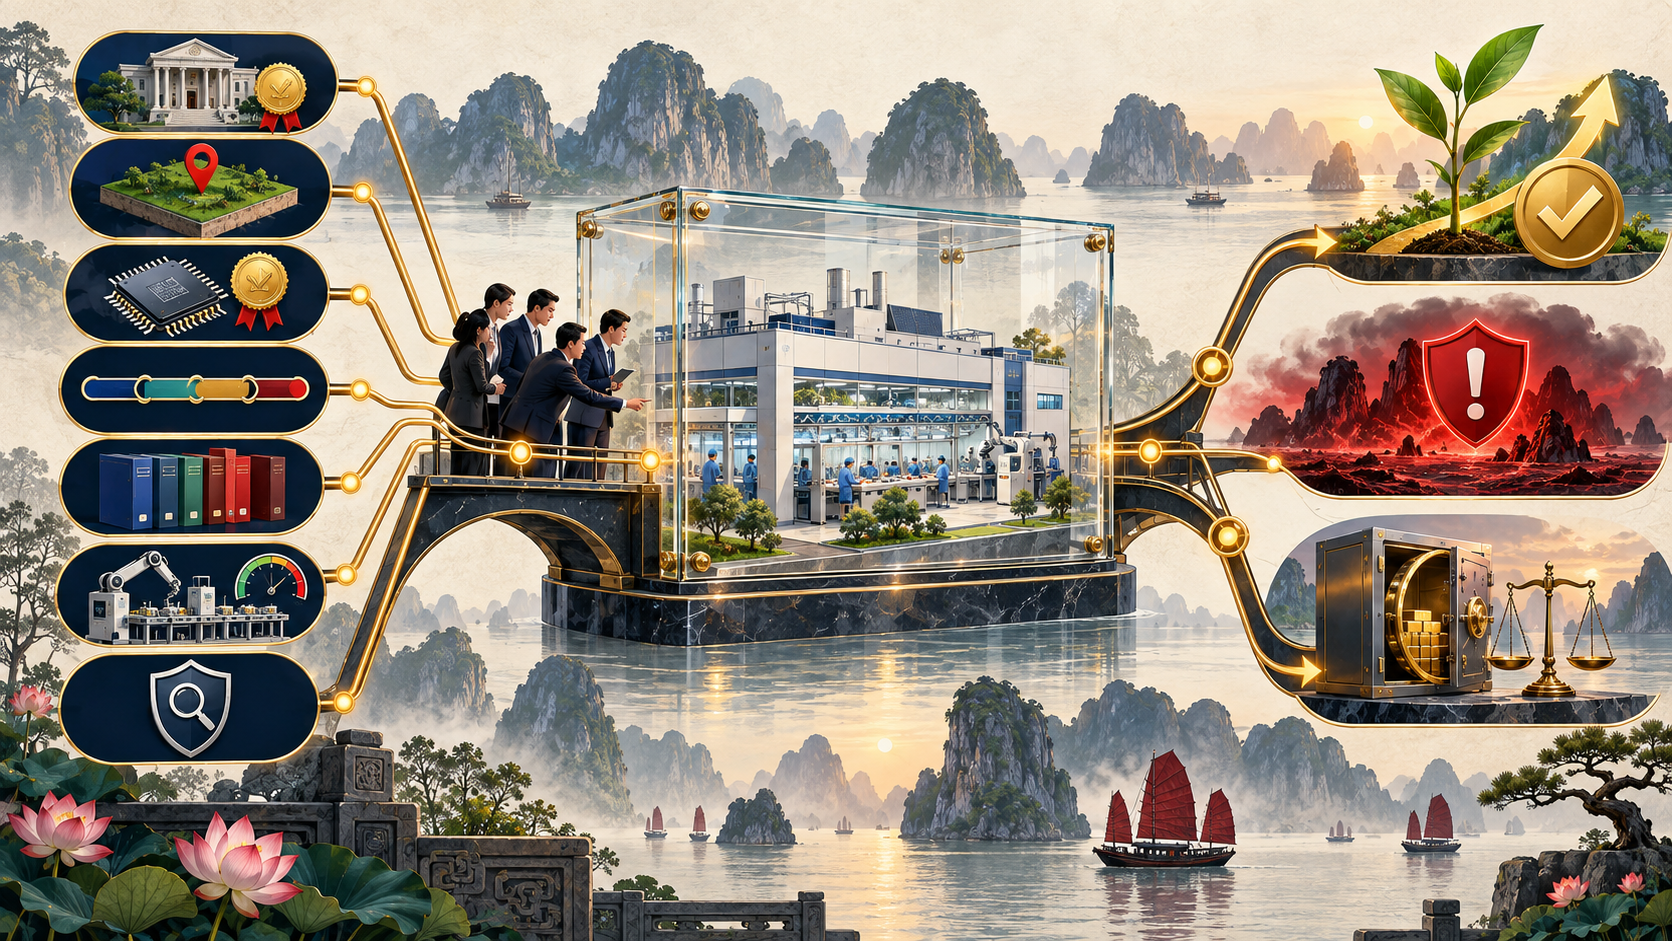
收购方至少要向卖方索取:
- 投资批准、投资登记证及全部变更文件;
- 项目地块、园区性质和历史行政区划资料;
- 优惠行业、产品目录和相关证书;
- 首次收入、首次应税所得和优惠起算工作底稿;
- 历年企业所得税结算、优惠附表及更正申报;
- 优惠与非优惠所得的独立账簿和共同费用分摊;
- 扩建资本、固定资产、产能及投产资料;
- 税务检查、欠税、罚款、争议和未结转亏损记录。
六、一个虚构案例
以下案例完全虚构,不对应任何真实交易或企业。
华岭工业集团拟收购明河电子越南有限公司。卖方称工厂位于“高科技产业园”,仍有六年减半期。
尽调发现:该园区实际是普通工业园区;工厂产品本身属于合格支持产业;支持产业确认文件在投产两年后才取得;目标公司还把进口成品转售利润并入优惠项目。
结论不是简单的“优惠存在”或“不存在”。买方应:
- 按确认文件日期重建优惠时钟;
- 将转售利润从优惠所得中剥离;
- 测算历史补税和迟延缴纳款;
- 重新确认未来剩余优惠;
- 在交易文件中设置专项税务赔偿、托管或价款调整。
未经验证的未来优惠,不应按面值加入估值。
七、中小企业优惠也不能混在一起算
现行安排至少包括:年总收入不超过10亿越盾时可能免企业所得税;适用15%或17%的规模税率;符合条件且首次登记的中小企业可能自首次取得企业登记证年度起连续三年免税;2026、2027年度收入不超过100亿越盾时,再测试30%税额减征。
这些政策的主体、收入门槛、排除条件和起算方式不同。30%减征应以其他企业所得税优惠后的应纳税额为基础。截至2026年10月2日,其政府实施议定仍为草案,申报细节需等待最终文本。
大型跨国集团还应评估全球最低税。越南项目享受优惠,不代表集团最终有效税负一定同步下降。
八、把优惠变成每年可复核的税务资产
企业每年结算前应更新一张优惠矩阵:主体、项目、行业、地点、证书、首次收入、首次应税所得、已使用年度、分开核算、持续条件及证据位置。
重大扩建、搬迁或并购应在签约前复核,而不是等到年度结算才发现优惠边界已经改变。
投资优惠真正的价值,不在招商材料上的税率,而在企业能否连续证明:这一年、这一笔所得,仍然满足条件。
下一章将进入增值税的交易分类和进项抵扣。
主要法源
- 113/VBHN-VPQH:企业所得税法合并文本
- 320/2025/NĐ-CP:企业所得税法实施议定
- 20/2026/TT-BTC:企业所得税实施通知
- 142/2026/VBHN-LQ-VPQH:《投资法》合并文本
- 20/2026/NĐ-CP:民营经济特别机制与政策实施议定
- 43/2026/QH16:2026及2027年度所得税减税决议
本文用于一般教育与管理参考,不构成针对特定项目、交易或企业的税务、法律或投资建议。正式决策和申报前应结合项目文件及届时有效法规复核。