越南税法 · 法律实务连载
第八章|客户是出口加工企业,办公服务就能一律开0% VAT吗?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
一家越南服务公司与出口加工企业签订年度服务包:办公室清洁、保安、人力资源支持、会计咨询、办公室租赁和员工班车。
客户说:“我们100%生产出口,全部开0%就可以。”
这句话只说对了一半。
客户位于非关税区,是零税率分析的起点,不是结论。还要逐项检查服务在哪里消费、是否服务出口生产、是否落入排除清单,以及合同、支付和履约证据是否完整。
一、先分清五个VAT抽屉
越南VAT常见结果至少包括:
- 不征税:不计算销项税,相关进项通常不能抵扣;
- 不需要申报、计算和缴纳:属于特殊法定安排,进项处理可能与不征税不同;
- 0%:仍是应税交易,符合条件时保留进项抵扣和退税路径;
- 5%:仅限法律列举项目,不能类推;
- 10%或阶段性8%:其余应税交易原则上10%,符合减税范围时暂按8%。
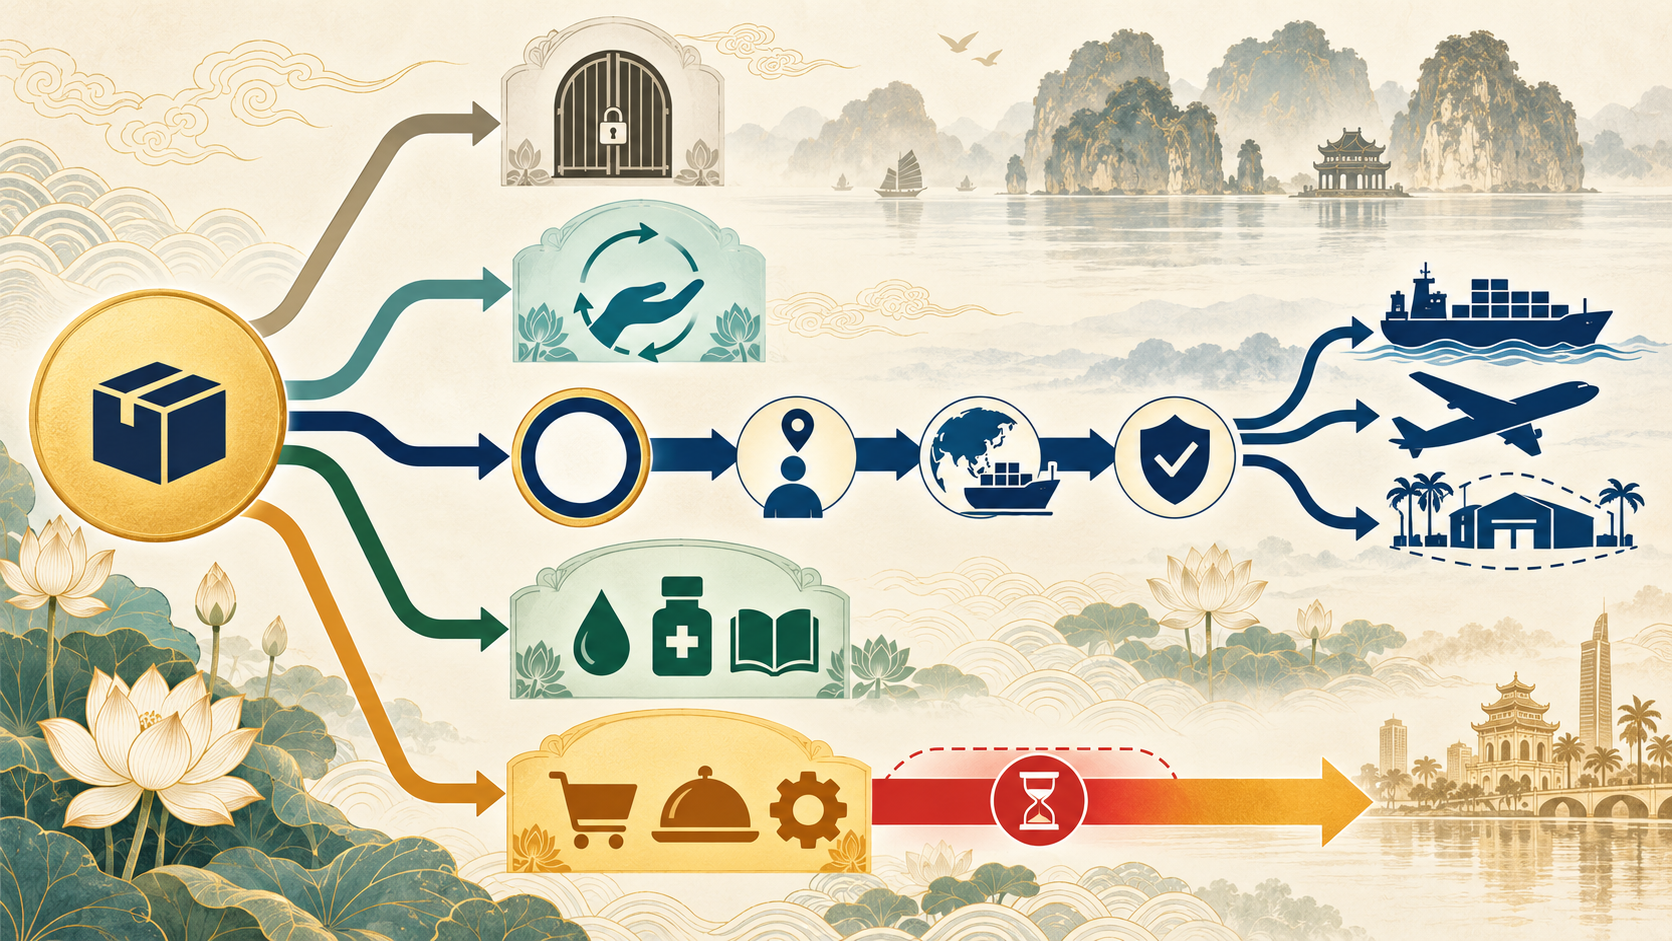
最容易犯的错,是把“0%”当成“不征税”。二者销项税都可能是零,但进项抵扣、证据和退税后果完全不同。
二、8%不是永久税率
2025年7月1日至2026年12月31日,符合条件的原10%货物、服务暂减为8%。主要排除电信、金融、银行、证券、保险、房地产、金属、采矿产品(煤炭除外),以及适用特别消费税的货物服务(汽油除外)。
判断应落到具体商品、服务,不是看企业营业执照上的主营行业。
合同跨越2026年末时,也不能把8%写成永久税率。应按每笔货物交付、服务完成或其他法定VAT时点,重新检查当日有效规则。
三、先确认采用哪一种计税方法
抵扣法下,应纳VAT等于销项税减去合格进项税;通常适用于依法完整执行会计、发票和凭证制度,且年收入达到10亿越盾或自愿选择的经营主体。直接法则可能按销售收入乘法定比例计税;货物分销、服务、生产运输及其他业务的比例不同。
直接法的收入比例,不是抵扣法下的VAT税率。阶段性减税期间,符合条件的直接法业务是将收入计税比例降低20%,不能简单写成“8%”。
四、出口加工企业的0%,要过三层测试
向非关税区组织提供服务,适用0%通常需要同时满足:
- 直接向区内组织提供;
- 在非关税区内消费,并服务其出口生产;
- 不属于181/2025/NĐ-CP列明的排除项目。
排除项目包括向区内组织提供的房屋、会场、办公室、酒店、仓库租赁,员工接送,以及部分餐饮等。客户是否“纯出口”,不能改变这些明确排除。
财政部2025年公开答复则确认:办公用品、咨询、人力资源、保安等,如果在非关税区消费、服务出口生产、不服务其他活动,且不属于排除项目,可以适用0%。
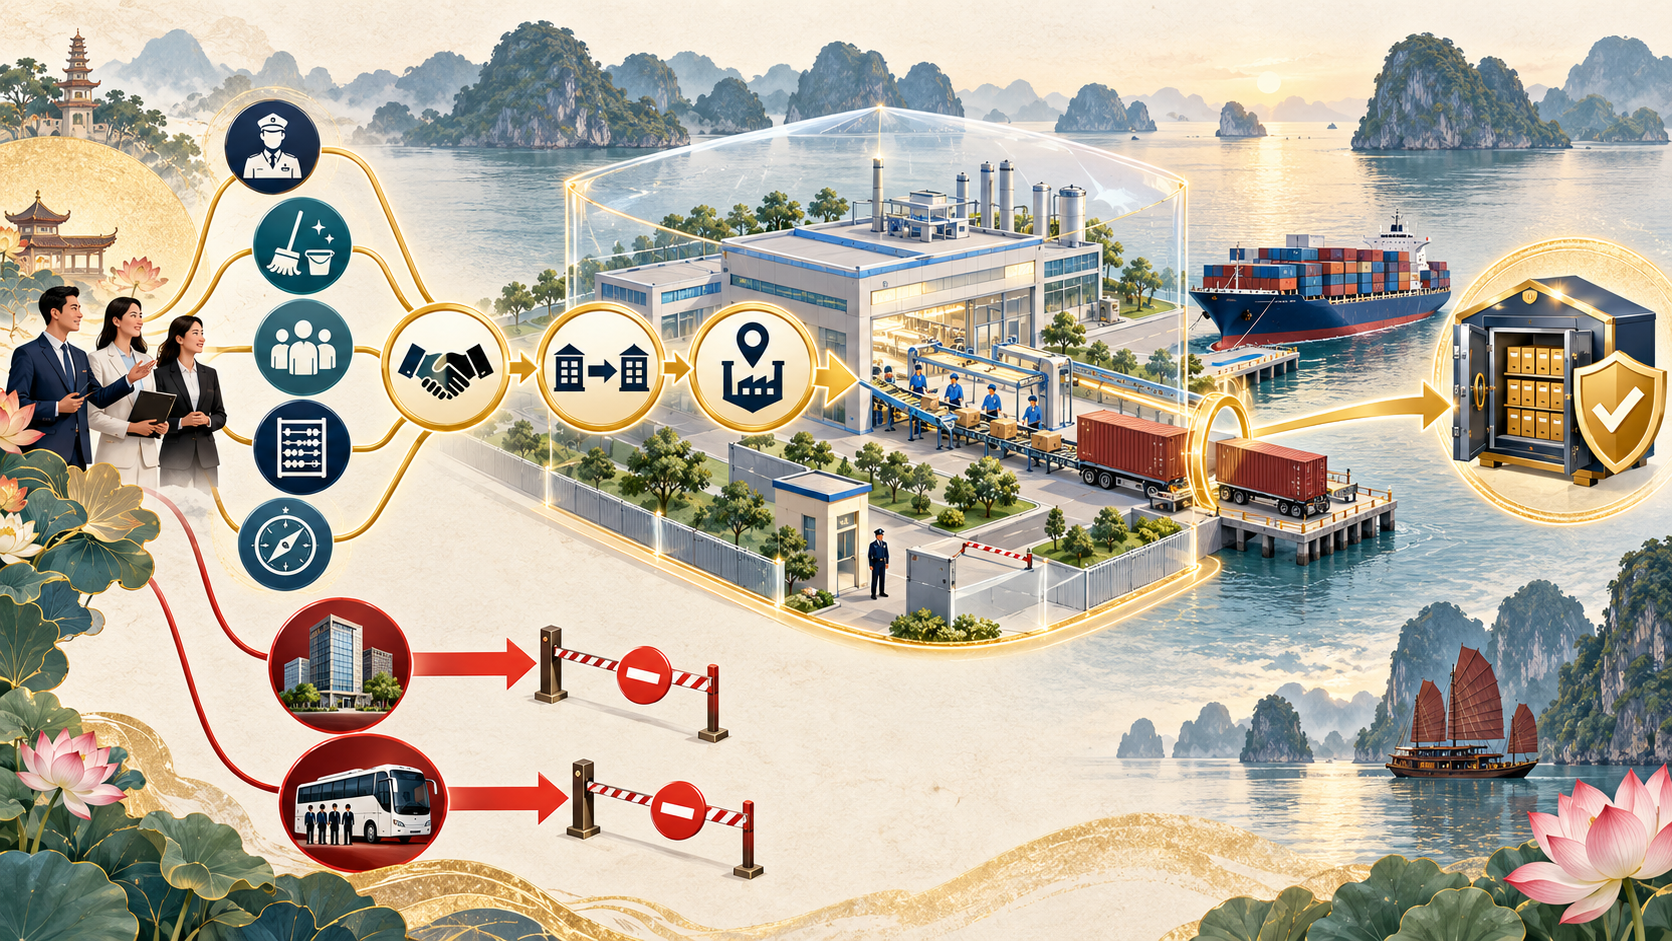
所以,服务包必须拆分:
- 保安、人力资源、咨询和清洁等,逐项验证用途和消费地点;
- 办公室租赁、员工接送按排除规则处理;
- 不同税务结果分别定价、验收、开票。
五、0%不是只看一张合同
服务出口适用0%,基础条件包括直接服务合同和非现金付款凭证。实务上还应保存:
- 客户的非关税区及出口加工企业资格资料;
- 服务地点、人员门禁和工作日志;
- 交付成果、验收记录和用途说明;
- 客户是否兼营内销、贸易、出租等非出口生产活动;
- 付款主体、账户和合同条款的一致性。
如果客户后来增加境内销售,共同使用会计、人力资源和保安服务,供应方应更新用途证据。原来的一份“100%出口”声明不能无限期使用。
六、进项抵扣要过四道门
抵扣法企业的进项VAT,不是“有发票就能抵”。至少要同时通过:
- 用途:用于应税经营;0%业务属于应税业务;
- 凭证:合法VAT发票、进口VAT缴税或代扣代缴凭证;
- 支付:达到门槛时有合格非现金付款;
- 真实性:合同、交付或成果、验收、发票、付款和会计记录能够闭环。
当前关键门槛是:单次购入货物或服务含VAT达到500万越盾,需要非现金支付凭证。同一供应商同一天多次采购,每张低于500万但合计达到500万,也要非现金支付。
买方把现金直接存入卖方账户,不等于合格非现金支付。员工垫付并非当然失去抵扣,但应按企业财务或内部制度,由员工先非现金支付,企业再非现金报销,并保存完整记录。
赊购到期前可以按条件先抵扣;到期仍无非现金付款凭证,应调减;以后取得合格凭证,再在取得凭证期间恢复申报。
七、混营企业不能等年末才分摊
应税与不征税业务共同使用的进项,先分别核算。确实无法区分时,再按应税收入占全部销售收入的比例分摊。
采购申请和资产卡应直接标记:应税专用、不征税专用或共同使用。年末再依据全年实际收入复核。否则,一笔不征税业务可能把大量共同进项拖入不可抵扣。
八、一个虚构案例的结论
以下案例完全虚构,不对应任何真实企业、交易或税务检查。
安越商务服务公司将全部办公服务按0%开票。复核后发现:办公室租赁和员工班车明确属于排除项目;保安、HR、会计咨询和清洁服务在区内使用,客户当年仅有出口生产,合同、工作记录、验收和非现金付款完整。
合理处理不是把整份合同全部改为10%或8%,也不是维持全部0%,而是:
- 按服务性质拆分合同和发票;
- 对明确排除的租赁、接送适用相应国内规则;
- 对其余服务逐项证明区内消费和出口生产用途;
- 每年更新客户活动及用途声明;
- 将0%证据与进项抵扣证据放在同一交易档案。
VAT管理的核心不是记住几个税率,而是让每一笔交易都能回答:它是什么、在哪里消费、何时发生、凭什么适用这个结果。
下一章将讨论电子发票及电子凭证:何时开票、怎样处理错误发票,以及如何保留完整修改轨迹。
主要法源
- 114/VBHN-VPQH:增值税法合并文本
- 181/2025/NĐ-CP:增值税法实施议定
- 144/2026/NĐ-CP:增值税实施规则修订
- 204/2025/QH15:阶段性降低增值税决议的官方说明
- 财政部:向非关税区提供办公服务的0%答复
- 财政部:500万越盾非现金支付与同日汇总答复
本文用于一般教育与管理参考,不构成针对特定交易或纳税人的税务、法律或投资建议。正式开票、申报和退税前,应结合合同、商品服务分类、消费地点和届时有效法规复核。