越南税法 · 法律实务连载
第九章|电子发票开晚一天,只是小问题吗?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
一家设备公司12月28日交货,客户1月5日付款,财务1月6日才开票。
另一家公司收到服务预付款,合同却把款项统一写成“保证金”,等项目结束才开票。
还有供应商发现税率错误,直接在系统里删除原票,再发一张“正确PDF”。
这三种做法都把电子发票当成了一张可以事后补做的纸。2026年7月1日起,越南实施254/2026/NĐ-CP和91/2026/TT-BTC,电子发票管理更强调真实业务、标准数据和完整修改轨迹。
一、先选对票,不是先选模板
- 抵扣法经济组织原则上使用电子VAT发票;
- 直接法主体原则上使用电子销售发票;
- 符合数据传输条件的出口方,可使用电子商业发票;否则可选择电子VAT发票或销售发票;
- 零售、餐饮、酒店、客运和娱乐等直面消费者场景,重点使用与税务机关联网的收银机电子发票;
- 扣缴个人所得税时,扣缴方按规则出具电子扣缴凭证。
免费样品、赠品、促销、交换、实物工资等,除法定例外外也要开票。是否收钱与是否开票,是两个问题。
二、开票时点跟交易走
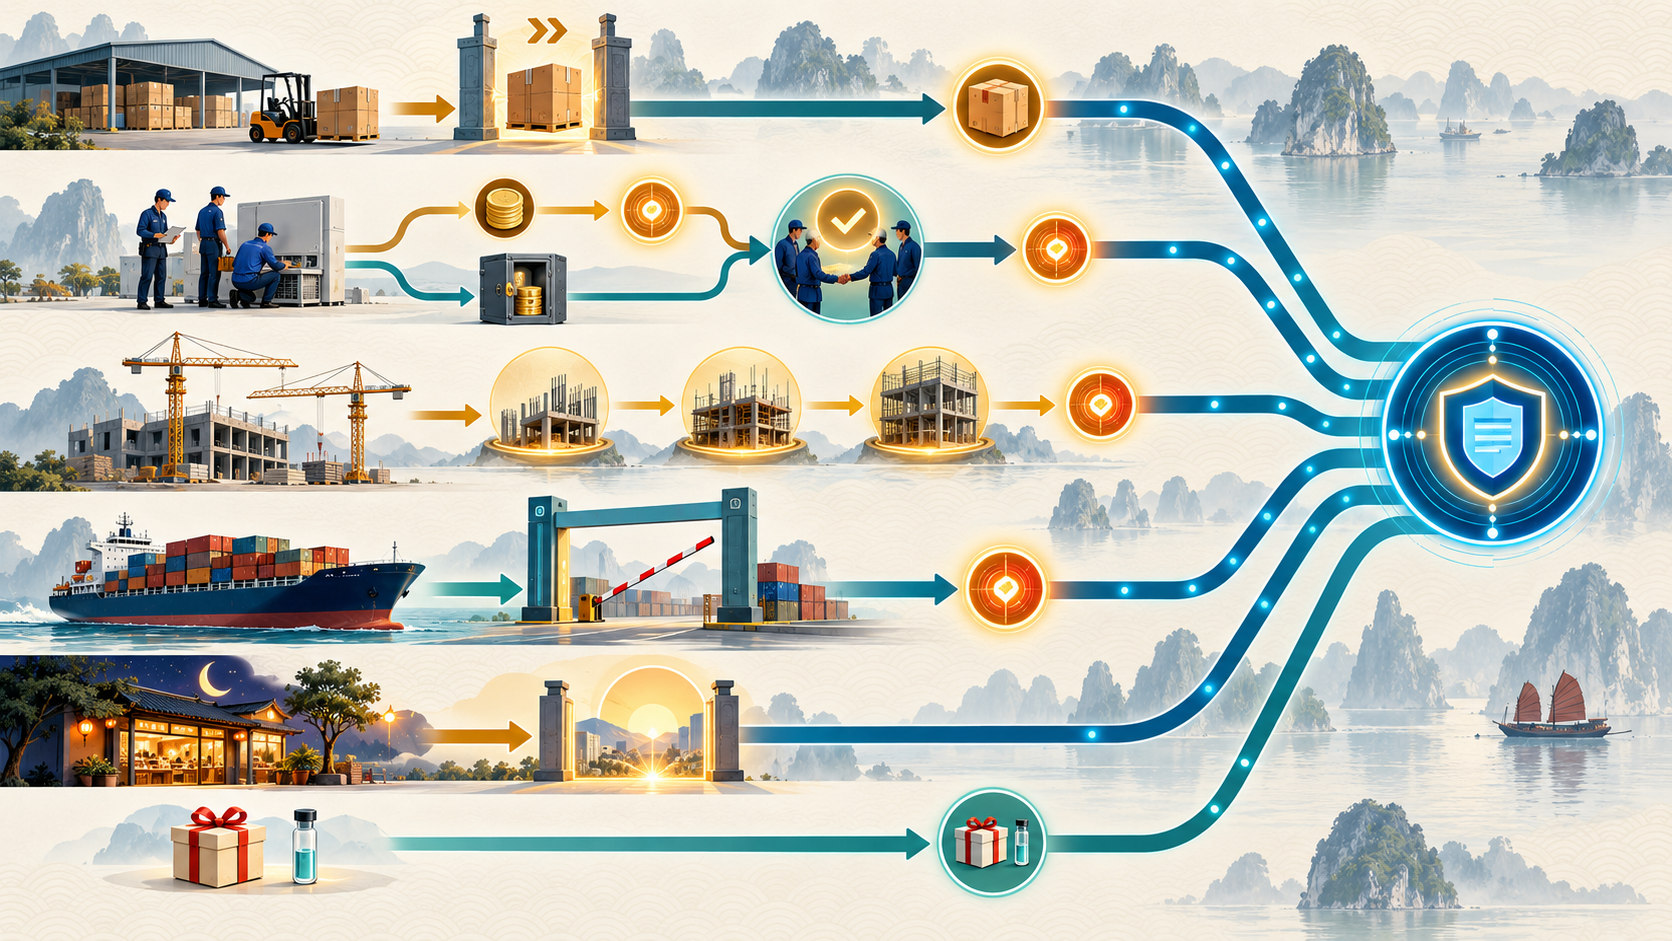
最常见规则可以压缩为五句话:
- 货物:所有权或使用权移交时开票,不等收款;
- 服务:服务完成时开票;提前或过程中收款,则在收款时开票;
- 真正保证金:依《民法典》用于确保服务合同履行的保证金,本身不触发开票;
- 建筑安装:已完工程、项目或工作量验收交付时开票;
- 出口货物:最迟在海关通关后的下一个工作日开票。
分批交货、分阶段服务,每次交付或移交都要按相应数量和价值开票。普通分期回款不能改变已发生的货物转移时点。
高频且依法需要对账的电力、水、物流、电商、数字平台、银行、证券、保险、保安等业务,可在完成对账时开票,但通常不得晚于服务发生次月7日或约定周期结束后7日。普通服务不能为方便月底汇总而滥用这项窗口。
没有自动开票软件、夜间发生交易的卖方,最迟可在下一个工作日开票。这也不是所有24小时企业的通用延期许可。
三、“预付款”不能靠改名变成“保证金”
服务提前收款通常触发开票。只有实质上用于确保合同履行、具有返还和违约担保机制的真正保证金,才不因收取本身开票。
如果款项直接抵扣服务费、卖方已开始履约、合同没有保证功能,即使付款通知写着“deposit”,仍可能是预收服务款。
财务应同时检查合同条款、银行回单、履约状态和后续抵扣方式,而不是只看摘要。
四、发票错了,不要删除
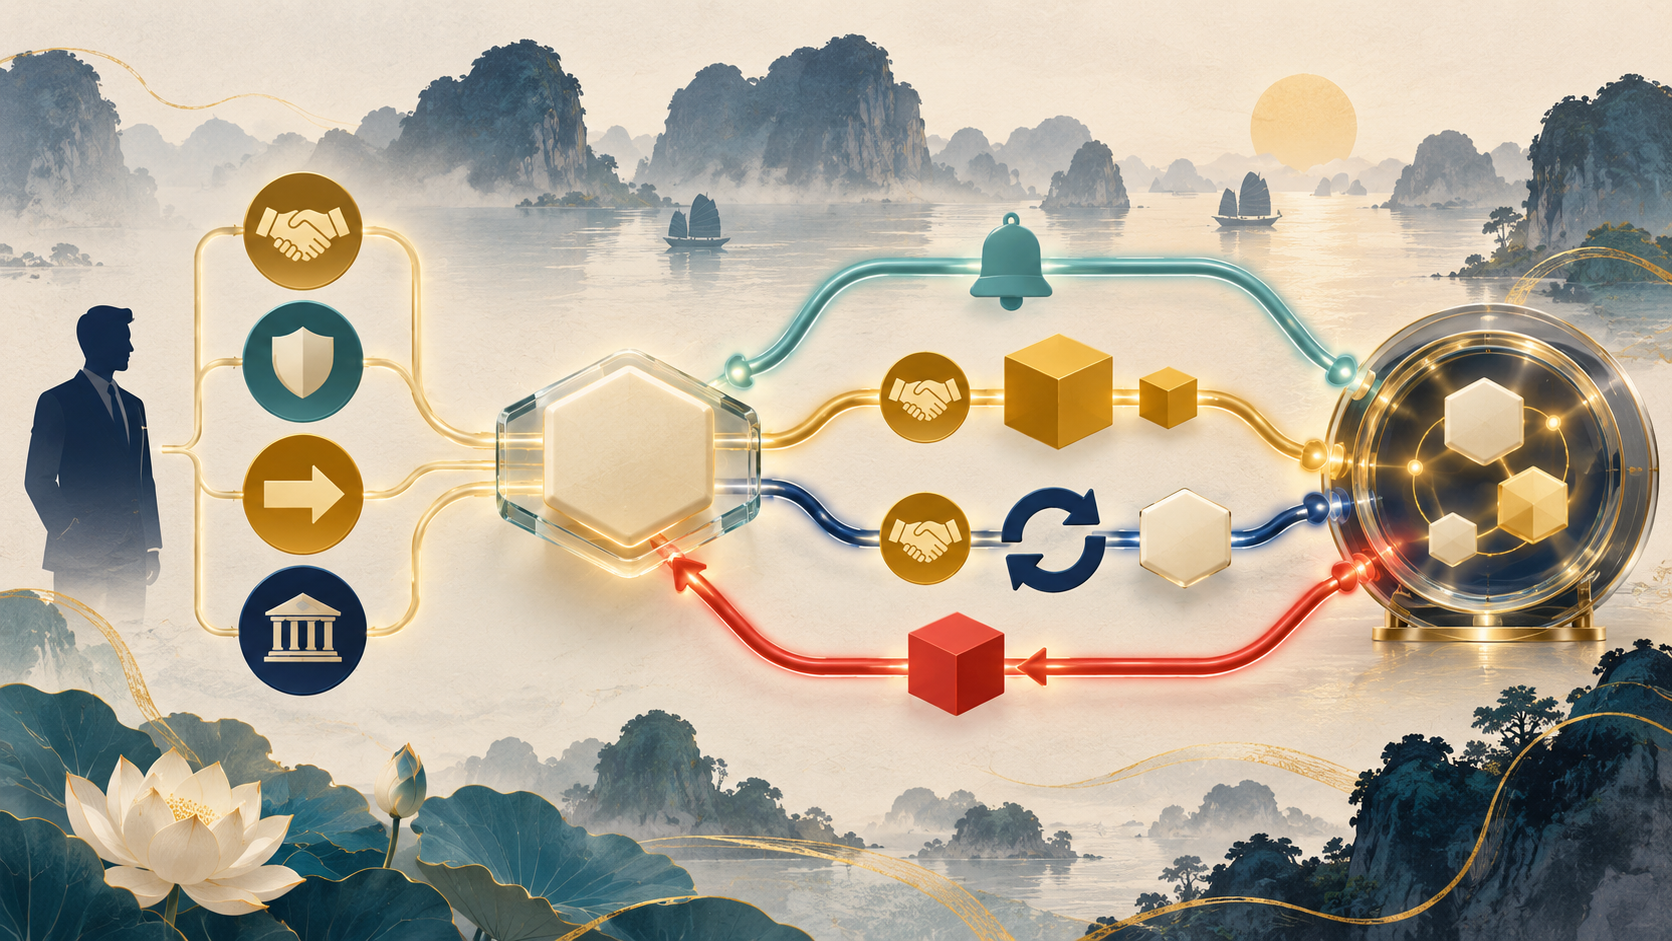
91/2026/TT-BTC把错误分成不同路径:
1. 通知即可
名称、地址、大写金额等有误,但税号、金额、税率、税额和货物内容均无误:通知买方,不重开发票,并向税务机关提交04/SS-HĐĐT。
2. 调整或替换
税号、货物、规格质量、数量、单价、金额、税率、税额或其他强制字段错误:卖方选择调整或替换,并在新发票上关联原票。
买方是企业、组织、经营户或个人经营者的,调整或替换前双方原则上要签署书面协议。第一次选了调整,后续再错继续调整;第一次选了替换,后续继续替换。
同一买方、同一月份、多张票发生同类错误,可按条件用一张调整或替换发票并附清单。不能跨买方、跨月份任意合并。
收银机电子发票出错,原则上直接走替换路径。
五、退货不是“原发票错误”
原发票开具时完全正确,后来发生退货、折让、取消或结算差额,这是新的交易变化。
货物全部或部分退回,一般由卖方开具负数调整发票;双方也可依法约定由买方开退货电子发票。服务预收已开票,后续取消全部或部分服务,也由卖方调整。
调整发票、退货协议、质量记录、物流回单、入库和退款必须互相对应。不能倒签退货日期,更不能只在总账冲减而不处理电子发票和VAT申报。
六、旧票跨到新制度,先看原票依据
假设2025年12月合法开具电子VAT发票,2026年8月发生部分退货。原票适用旧电子发票制度,但91/2026/TT-BTC过渡条款允许按现行规则调整或替换。
卖方一般在2026年开具负数调整发票,关联2025年原票;卖方在调整发票发生期申报,买方在收到调整发票期间调减进项。双方同时调整库存、收入成本和退款记录。
如果是更早按51/2010/NĐ-CP或04/2014/NĐ-CP开具的旧纸票,错误处理路径不同,通常需书面协议并开具新的电子发票替换。不能只凭“都是旧发票”一刀切。
七、供应商异常,不等于自动有效或自动无效
买方验票至少要匹配:
- 税务系统中的原始电子数据、代码和签名;
- 供应商税号和交易日经营状态;
- 合同、订单、交付、物流或服务成果;
- 验收、付款账户和会计入账;
- 后续调整、替换及双方申报。
供应商后来被列为不在注册地址经营或高风险,是启动逐票调查的信号,不是一个可以替代事实审查的标签。买方既不能说“发票能查到,所以一定能抵扣”,也不能说“供应商后来异常,所以以前所有善意交易都自动作废”。应根据具体日期、真实交易、主管机关结论和VAT条件判断。
八、真正需要保存的是版本链
建议企业保存原始结构化数据、展示版、数字签名、税务代码、传输和交付回执,以及合同、交付、验收、付款、04/SS通知、书面协议、调整或替换发票、VAT申报和会计分录。
PDF只是便于人阅读的展示。原票不能被覆盖,所有后续版本都要能回到原始交易。
系统故障也要留证:税务公告、服务商工单、受影响发票清单和补传回执。无代码发票因税务系统不能接收而暂缓传送的,系统恢复后两个工作日内补传;不可抗力消除后三个工作日内完成开票和传送,并保存证明。
电子发票管理的目标,不是“月底一张不少”,而是:该开时准确开,错后依法修复,任何版本都能追溯。
下一章将讨论退税及税款余额管理:怎样把留抵税额分成可结转、可申请和高风险三类,而不是把账面税务资产直接当作现金。
主要法源
- 254/2026/NĐ-CP:电子发票、电子凭证实施议定
- 91/2026/TT-BTC:电子发票、电子凭证实施通告
- 税务总局:2026年电子发票新规说明
- 27/2026/VBHN-NĐ-BTC:税务及发票行政处罚合并文本
本文用于一般教育与管理参考,不构成针对特定交易、发票或纳税人的税务或法律意见。正式开票、调整、替换、申报或抵扣前,应结合合同、真实履约、原发票制度和届时有效法规复核。