越南税法 · 法律实务连载
项目不到六个月、员工不到183天,就能在越南免税吗?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
副标题:中越税收协定的正确打开方式——先分所得,再判常设机构,最后谈10%
本文规则核验至2026年10月8日,仅供专业教育与一般管理参考,不构成针对具体交易的法律、税务、投资或争议处理意见。
一家中国设备商在越南安装生产线,现场只有五个半月;派去的工程师,每人也都没有超过183天。
管理层很容易得出结论:公司没有常设机构,员工也不用在越南缴税。
但这两个结论可能都错。因为“六个月”和“183天”属于两套测试,且都不是只看合同日期或护照天数就结束。
一、协定不是一张优惠税率表
适用中越税收协定,应按以下顺序:
- 先按越南国内法判断所得、税种、纳税人和申报义务;
- 再确认收款人是不是中国协定居民;
- 按实际权利和履约对所得分类;
- 判断越南有没有来源国征税权;
- 比较国内法与协定限制,适用不高于国内法的结果;
- 完成申请、扣缴、退税或抵免程序。
协定通常是限制国内法已有的征税权,不是创造新税负。
中越协定对符合条件的股息、利息和特许权使用费规定的来源国上限均为10%。但10%只是上限:国内法不征,不能靠协定反向征10%;国内法税率低于10%,仍应适用较低结果。
增值税一般不属于这份所得税协定的覆盖范围。“无常设机构”也不等于外国承包商VAT、进口税或申报程序全部消失。
二、2024年以后,不能只读1995年原协定
中越税收协定签署于1995年,但已经受到MLI影响。
中国国家税务总局公布的整合文本显示:
- 对源泉扣缴税,MLI自2024年1月1日起适用;
- 对中国的其他税种,适用于2024年3月1日及以后开始的纳税期间;
- 对越南的其他税种,适用于2025年1月1日及以后开始的纳税期间。
当前最重要的变化是新增了反滥用前言和主要目的测试(PPT)。如果取得协定利益是某项安排的一个主要目的,且授予利益不符合条款宗旨,税务机关可以拒绝待遇。
所以,一张税收居民身份证明只是申请入口,不是最终结论。收款人的人员、资产、办公场所、风险承担、资金去向和交易商业目的,都可能被核验。
三、常设机构至少有四条路径
1. 固定场所
办公室、工厂、作业场所等,如果企业能够持续支配并通过其开展核心业务,可能形成常设机构。仓储、采购或信息收集只有在真正保持准备性或辅助性时,才可能适用例外。
2. 工程或安装项目
建筑、装配、安装工程及相关监督活动持续超过六个月,可能形成常设机构。
这里看的不是发票日期,而是实际进场、现场可使用日、停工、复工、调试、补工和验收的完整时间线。商业性中断不一定重置时钟。
3. 服务项目
企业通过人员在越南就同一或相关项目提供服务,在任何12个月中连续或累计超过六个月,可能形成服务常设机构。把一项服务拆成几个订单,通常不能自动重新计时。
4. 代理人
越南人员若代表境外企业并经常行使订约权限,也可能形成代理人常设机构。母子公司关系本身不自动形成常设机构,但场所、人员、合同权限和实际履约仍须穿透检查。
即使形成常设机构,越南也不是当然对整个区域合同收入征税,而是对可归属于该常设机构的利润征税。
四、同一笔跨境付款,可能进入完全不同的条款
| 付款类型 | 协定分析起点 | 最容易犯的错 |
|---|---|---|
| 一般服务费 | 营业利润+常设机构 | 把所有服务都按10%处理 |
| 股息 | 来源国可征,受益所有人上限10% | 把上限当成新增税率 |
| 利息 | 来源国可征,受益所有人上限10% | 忽略国内法可能更低 |
| 特许权使用费 | 来源国可征,受益所有人上限10% | 只看合同写了“license” |
| 技术咨询 | 协定没有独立技术服务费条款 | 不区分服务与专有技术许可 |
| 股权转让 | 看不动产价值、持股比例和标的 | 只看付款发生在境外 |
| 受雇所得 | 工作地+三项短期豁免条件 | 只看183天 |
尤其要注意:中越协定没有独立的“技术服务费”条款。安装支持、管理咨询、软件许可、版权商业化权利和专有技术转让,应按实际内容拆开,分别进入营业利润或特许权使用费等条款。
五、183天不是员工的单项免税线
员工在越南实际工作,越南原则上有权对相关工资征税。只有同时满足以下三项条件,才可能适用短期受雇豁免:
- 在相关日历年度停留不超过183天;
- 报酬由非越南居民雇主支付或代表其支付;
- 报酬不由该雇主在越南的常设机构或固定基地负担。
工资从中国账户发出,并不能单独证明第二、第三项成立。谁指挥工作、谁承担绩效责任、工资是否回充给越南实体、常设机构是否列支薪酬,都要一起看。
公司没有常设机构,不自动让员工免税;公司形成常设机构,也不等于每名员工全部工资都在越南征税。必须逐人、逐日、逐项费用核对。
六、五个半月项目,应该怎样查
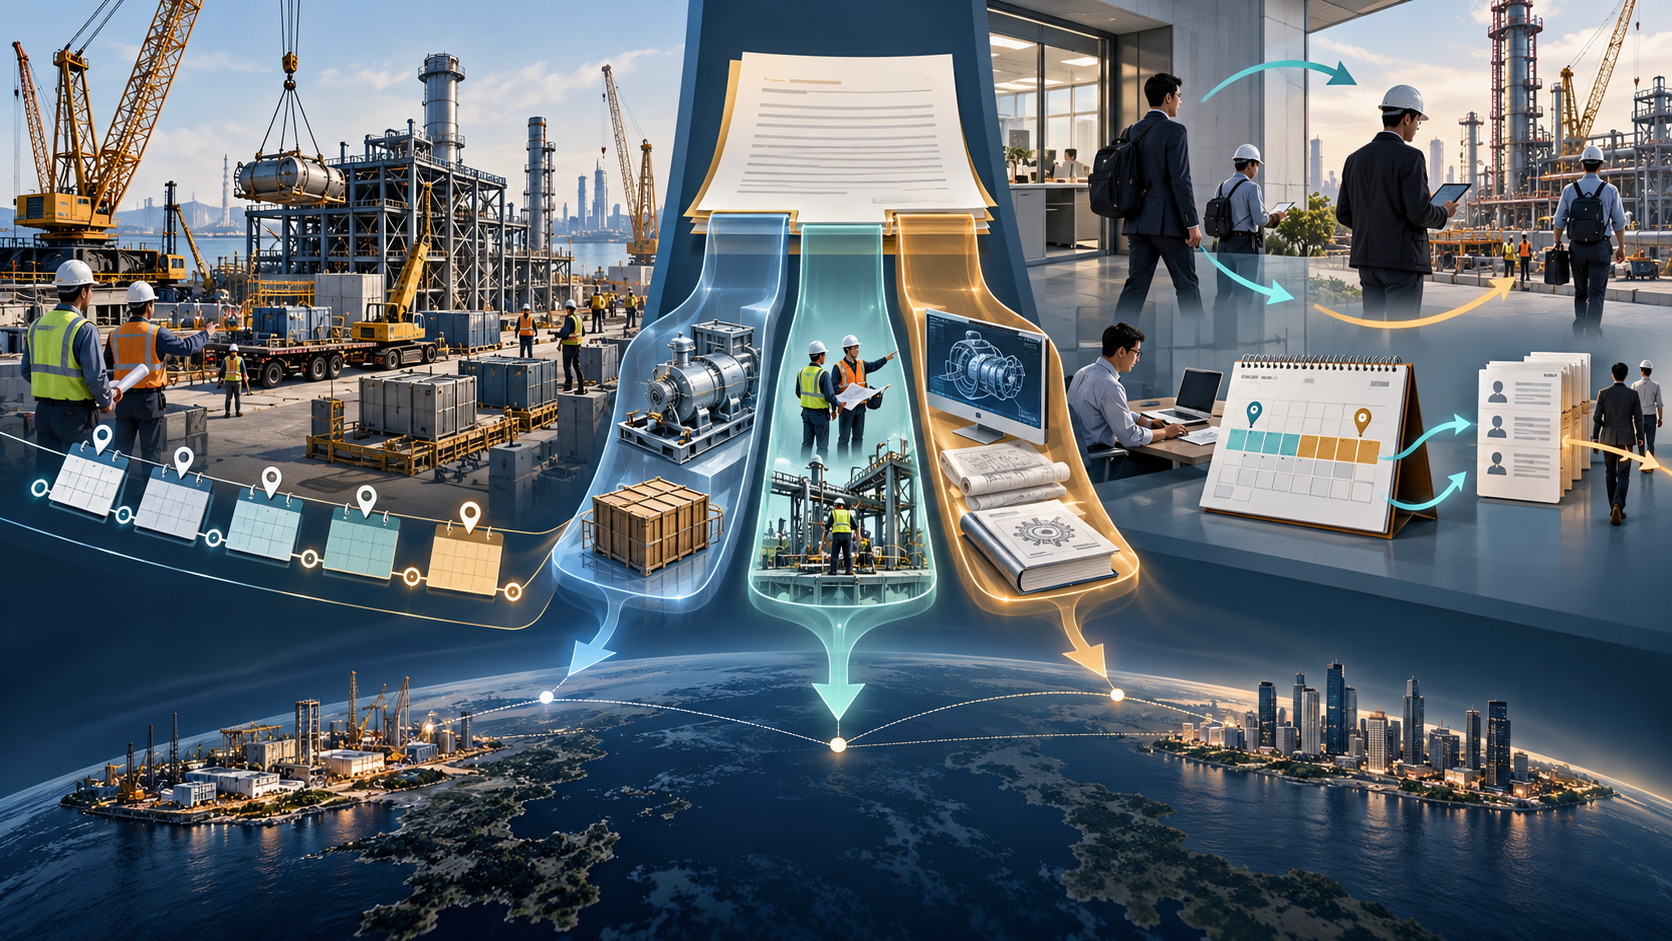
假设一家中国公司把越南生产线项目拆成设备销售、安装调试、软件及远程支持三份合同。现场人员计划工作五个半月,中间停工六周;关联公司还派人在同一产线工作两个月。工程师甲停留170天,工资由中国发放,但部分成本由越南公司补偿。
正确分析至少要做四件事:
- 还原项目时间线:现场何时可使用,停工期间项目是否保持连续,调试和验收何时结束;
- 识别相关项目:不同订单、团队和关联公司是否实质履行同一商业整体;
- 拆分收入:设备、安装、软件权利和远程服务分别归类;
- 员工逐人测试:170天只解决第一项条件,雇主和成本承担仍未解决。
最后,即使确认公司没有常设机构,也只是营业利润的企业所得税结论。进口税、进口VAT、外国承包商VAT、个人所得税和越南申报程序仍要继续判断。
七、2026年越南申请程序已经更新
自2026年7月1日起,越南第95/2026/TT-BTC号通告取代原有协定实施通告;第89/2026/TT-BTC号通告规定现行申报表证和程序。
申请直接减免时,常见材料包括:
- 01/HTQT表;
- 当年度中国税收居民身份证明及必要的领事认证或豁免依据;
- 合同、补充协议和履约证据;
- 授权文件;
- 对应股息、利息、许可、资本转让、服务或工资的专项资料;
- 越文翻译及按程序要求处理的副本。
翻译、认证和领事认证是三件事,不能笼统写成“全部公证”。当年度居民证明暂未取得时,现行程序在符合条件下允许先用上一年度证明;原则上应在合同终止或纳税年度结束前15日补交,以较早者为准,越南付款方收到后还要在3个工作日内转交税务机关。它不应被当成常规延期工具。
如果税款已经扣缴或缴纳,应另行走更正、抵缴或退税程序。直接减免申请与事后退款,不是同一条路径。
八、企业应保留的最小证据包
- 当年度税收居民证明;
- 合同、发票、付款、验收和会计记录;
- 项目进场、停工、复工、调试和验收日历;
- 每名员工的出入境日、职责、工资和成本回充;
- 收款人的人员、资产、办公场所和资金用途;
- 贷款资金来源、知识产权权属和许可范围;
- 商业目的、受益所有人和PPT自查;
- 越南申报、扣缴、完税和税务机关往来;
- 中国侧境外税收抵免所需资料。
一句话总结:
中越税收协定不是从10%开始,而是从国内法、交易事实和证据开始。
短期项目最需要防止的,不是少算一天,而是把企业常设机构、员工183天、付款分类和申请程序混成一个结论。
**主要法源:**中越税收协定、议定书及换文;MLI及中越两国保留和通知;中国国家税务总局公布的整合文本;越南第95/2026/TT-BTC号、第89/2026/TT-BTC号通告;第108/2025/QH15号《税收管理法》及第252/2026/NĐ-CP号法令。
**免责声明:**本文为一般性专业教育内容,不构成针对任何个人或企业的法律、税务、投资建议。实际适用应按所得年度、合同、履约、人员、成本承担、受益所有人、商业目的以及中越两国届时有效程序逐项复核。