越南税法 · 法律实务连载
一张工业园账单里,可能藏着五种不同义务
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
副标题:越南特别消费税、资源环境负担、土地价款与登记费的正确拆分
本文规则核验至2026年10月8日,仅供专业教育与一般管理参考,不构成针对具体产品、土地或项目的法律、税务或投资意见。
越南项目收到一张工业园区账单,上面可能同时写着土地租金、基础设施费、供水费、污水处理费、环保费和管理费。
财务人员很容易把它们全部放进“税费”或“租金”。但从法律上看,这些款项可能分别属于:
- 税;
- 政府收费或资源使用权价款;
- 土地财政义务;
- 资产登记费;
- 企业之间的商业价款。
分类一旦错了,法定责任人、计税基础、付款凭证和企业所得税处理都可能跟着错。
一、先问三个问题,再看金额
面对任何“其他税费”,先不要急着找税率,而应依次回答:
- 它是什么性质:税、政府收费、权利价款,还是商业服务费?
- 法律要求谁缴:生产者、进口者、开采者、土地使用人、登记申请人,还是服务提供者?
- 合同让谁承担:是否由另一方代付、转嫁或包含在租金中?
法定责任人与经济承担人并不总是同一个主体。合同可以分配成本,却通常不能改变主管机关依法追缴的对象。
二、特别消费税:2026年已经换了新框架
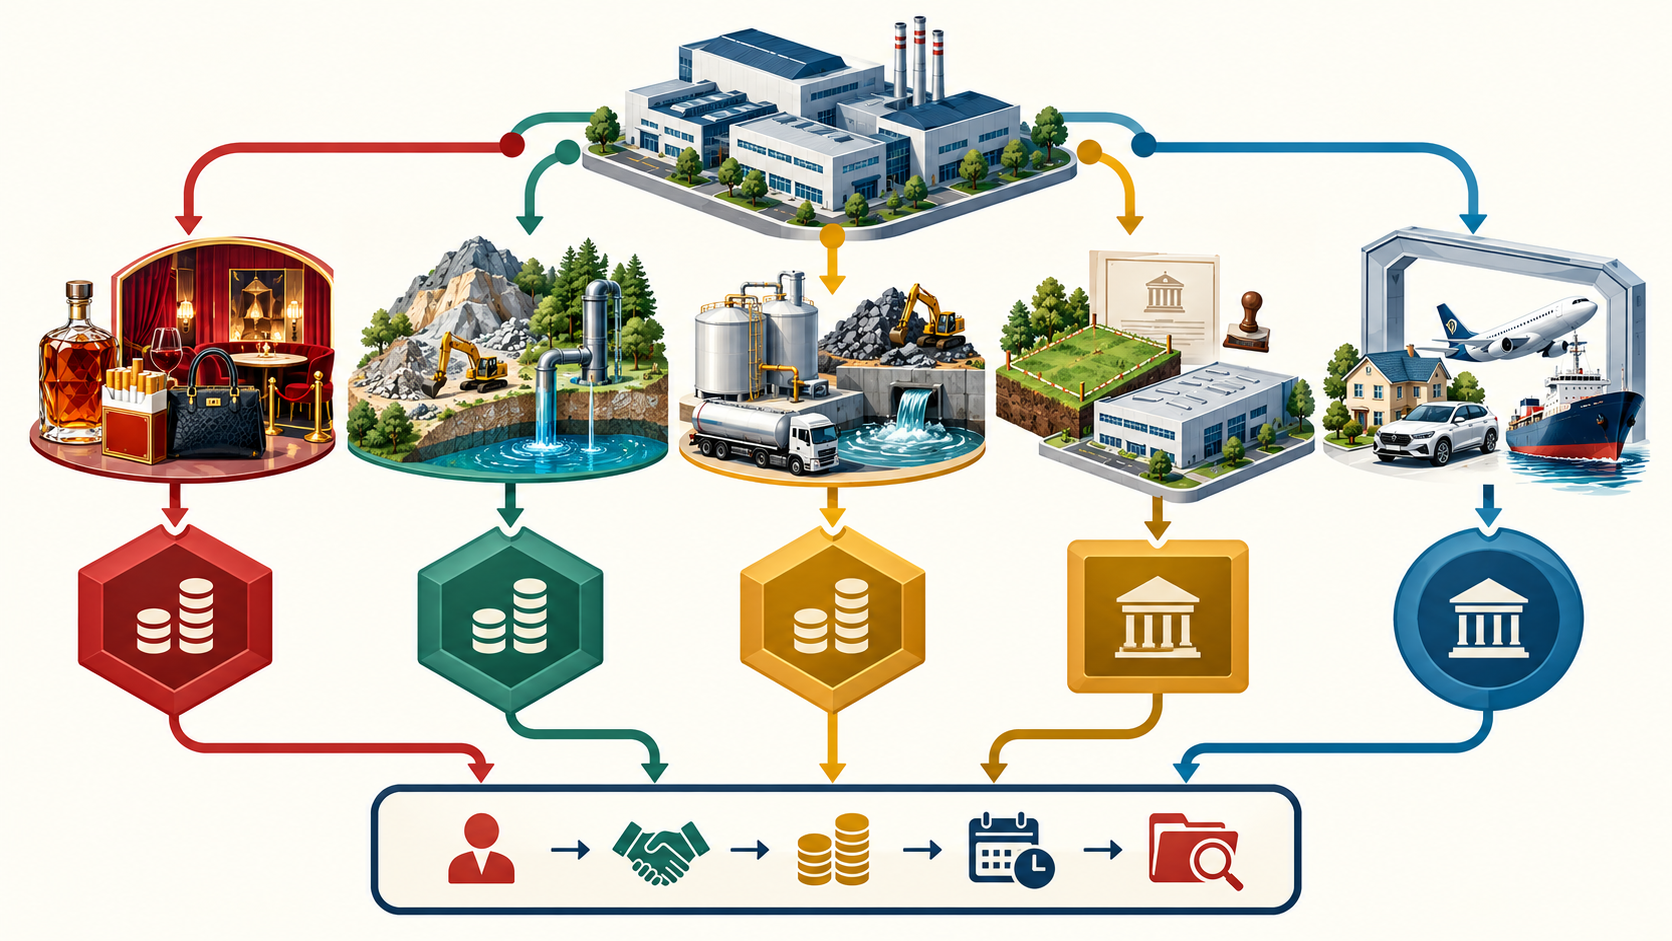
越南第66/2025/QH15号《特别消费税法》自2026年1月1日起生效。烟草、酒、啤酒、部分汽车和摩托车、航空器、游艇、汽油、特定空调,以及舞厅、按摩和卡拉OK、赌场、博彩、高尔夫、彩票等法定货物或服务,可能进入征税范围。
判断时不能只看商品名。例如,含糖饮料要同时满足法定饮料定义和每100毫升含糖量超过5克的门槛;牛奶及乳制品、营养用途液体食品、瓶装水、纯果蔬汁等另有排除。它们自2027年起才开始征税:2027年8%,2028年起10%。
新法还为酒、啤酒和烟草设置了跨年度上调:
| 项目 | 2026年 | 后续安排 |
|---|---|---|
| 20度及以上酒 | 65% | 2027—2031年每年提高5个百分点,最终90% |
| 20度以下酒 | 35% | 2027—2031年每年提高5个百分点,最终60% |
| 啤酒 | 65% | 2027—2031年每年提高5个百分点,最终90% |
| 烟草 | 75%从价税 | 2027年起另加逐年提高的绝对税额 |
这意味着长期供货合同不能只存一个税率。系统至少要维护产品定义、比例税率、绝对税额和生效期间。
税基也不能直接抄发票总额
从价计征时,特别消费税的基本逻辑是:
应纳税额 = 法定计税价格 × 税率
法定计税价格原则上是不含增值税、环境保护税和特别消费税的价格。境内销售、关联销售、委托加工、进口和分期付款等情形各有具体规则。
进口商在进口环节缴税后,也不能认为后续境内销售天然“税已结清”;应继续核验销售环节税额和已缴进口环节税额的扣除。使用已缴税原料生产应税成品的扣除,同样要有产销数量和凭证闭环。
2026年燃油政策有一个容易读错的时点
2026年4月的第19/2026/QH16号决议对燃油采取临时措施。9月底,第43/2026/NQ-CP号决议把部分优惠延长到2026年12月31日。
但延长的不是全部税种:
- 决议范围内燃油的环境保护税和增值税临时处理延至年末;
- 汽油特别消费税自2026年10月1日起恢复按现行特别消费税法执行。
因此,2026年的燃油模型至少要拆成1月1日至4月15日、4月16日至9月30日、10月1日至12月31日三个时段。把新闻标题简化成“燃油全年免税”,会直接造成错误。
三、资源税:用水企业不一定就是纳税人
自然资源税针对的是开采法定自然资源。一般公式为:
资源税 = 应税产量 × 计税价格 × 税率
制造企业最常遇到的是天然水:
- 自行抽取地下水或地表水用于生产,通常要评估资源税、取水许可或登记、水资源开采权价款和计量监测;
- 从供水企业或工业园区购买工业水,通常不会仅因最终用水而直接成为天然水资源税纳税人;
- 某些水利工程供水安排,法律会把工程管理单位确定为纳税人。
所以,不要问“工厂用了多少水”,而要先问“谁从自然界开采了水”。
水资源开采权价款也不是资源税。它们的法源、计算方式、主管机关和凭证不同。项目尽调应核对水井坐标、许可主体、批准流量、计量设备、历史取水量和欠缴情形。
四、环境保护税、环保费和污水处理费,不是一回事
环境保护税是对法定列举商品征收的间接税,典型范围包括部分石油产品、煤炭、特定塑料袋和受限制使用的部分化学品。其基本公式是:
环境保护税 = 应税数量 × 每单位绝对税额
法定纳税人通常是生产者或进口者。工厂购买含税燃油,可能在价格中承担经济成本,却不当然变成申报人。
除此之外,企业还可能支付:
- 工业废水环境保护费;
- 矿产开采环境保护费;
- 园区污水处理服务费;
- 环境监测、固废和危废处理服务费。
这里有一项2026年更新:工业废水环境保护费自2026年1月1日起按第346/2025/NĐ-CP号法令执行,旧的第53/2020/NĐ-CP号法令已经被替代。
缴纳环保费也不是排放许可。无许可、超标或不符合园区接管标准的排放,仍可能被单独处理。
五、土地相关付款,至少拆成四类
1. 非农业用地使用税
住宅用地、工业园区用地、生产经营场地等法定非农业土地可能征税。一般逻辑是应税面积乘计税土地价格,再乘适用税率。计税土地价格不是商业租金。
国家直接出租土地实施项目时,承租人通常是纳税人;私人或园区转租时,还要看权利结构和合同如何约定税负承担。
2. 土地使用费
土地使用费通常与国家划拨、确认土地使用权或改变土地用途等事件有关。它不是所有工厂每年缴纳的“土地税”。
3. 国家地租
企业直接从国家租地时,可能按年或一次性缴纳租期内地租,具体取决于土地决定、合同和现行法律。优惠、减免和延期也必须有相应项目条件和程序文件。
4. 园区转租价和厂房租金
企业向工业园开发商支付的土地转租价、厂房租金、基础设施费和管理费,原则上属于商业合同价款。它们不能因为中文都叫“地租”,就被当成企业向国家直接缴纳的地租。
外商投资企业取得的是法律规定的土地使用权、租地权或转租权,不是土地所有权。土地权利和厂房所有权也可能分离,交易文件应分别描述。
六、登记费不是中国语境中的一般“印花税”
越南的lệ phí trước bạ适用于房屋、土地、船舶、航空器、摩托车、汽车等法定资产的所有权或使用权登记。申请登记的组织或个人通常是缴费人。
它不是对所有合同、发票或凭证普遍征收的税。中文报告最好写“登记费”,并说明其触发点是特定资产权属登记;笼统翻译为“印花税”,会让读者误以为越南存在与中国相同的一般合同税制。
七、营业牌照费停止征收,历史年度仍要关账
越南自2026年1月1日起停止征收和缴纳营业牌照费(lệ phí môn bài)。企业应把它从2026年度常规合规日历中删除。
但2025年及以前的欠款、迟延缴款、错配或检查事项不会自动消失。建议一次性核对历史年度、分支机构和营业地点,再清理税务系统余额、付款模板与预算项目。
八、案例:租标准厂房,还是直接租地建厂
一家中国制造集团准备在越南落地,有两个方案:
- 向工业园开发商租标准厂房,由园区供水并集中处理污水;
- 项目公司直接从国家租地,自建厂房,并打井取水。
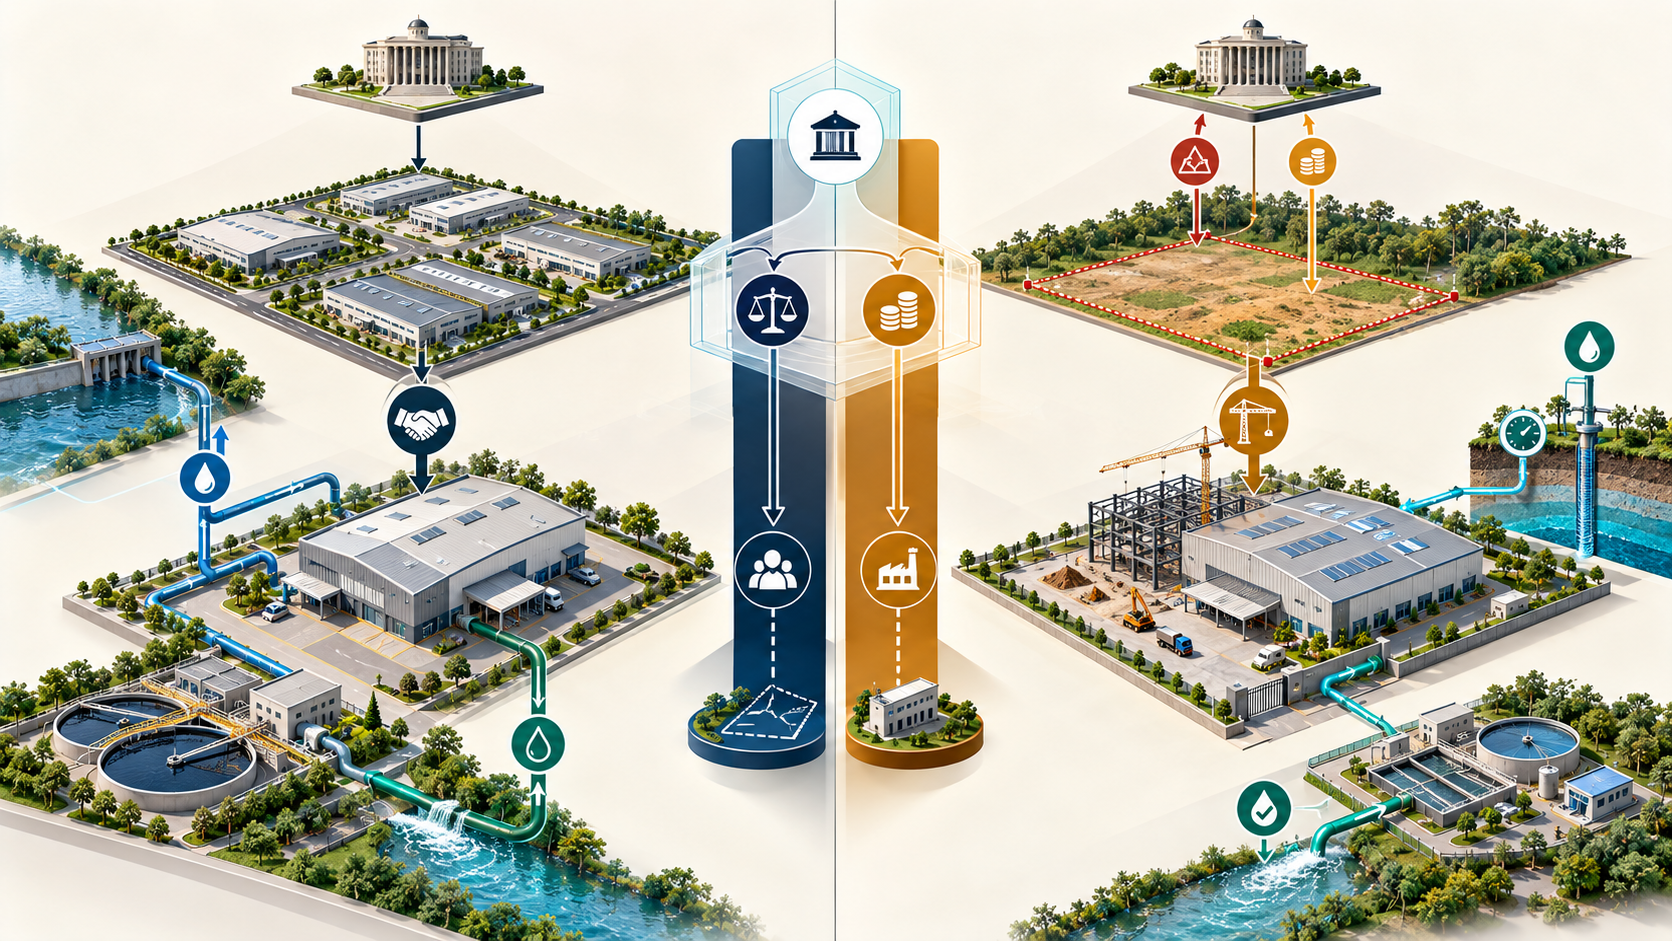
两种方案的差异,不只是每平方米租金:
| 事项 | 园区标准厂房 | 直接租地自建 |
|---|---|---|
| 土地付款 | 对开发商的商业租金、转租价和服务费 | 向国家缴纳地租 |
| 土地法定关系 | 核验开发商地权及转租/出租资格 | 项目公司直接持有国家租地决定 |
| 非农业用地税 | 按权利结构与合同确定承担方 | 通常由直接承租人处理 |
| 供水 | 多为购买园区供水 | 若自行取水,增加许可、资源税和开采权价款 |
| 污水 | 园区处理费及可能的代收项目 | 排水、接管、处理与环境许可责任更直接 |
| 核心证据 | 地权、转租资格、费用拆分、园区许可 | 租地决定、缴款通知、建设和水环境许可 |
方案一的风险,是把开发商的公法义务、合同转嫁和园区服务费揉进一个租金数字;方案二的风险,则是企业直接承担更长的土地、建设、水资源和排放责任链。
九、给财务负责人的一张表
每一笔相关付款,至少记录以下字段:
- 越文法定名称与合同名称;
- 税、政府收费、权利价款或商业服务费;
- 触发事件;
- 法定责任人;
- 合同承担人;
- 计税或计费基础;
- 生效起止日期;
- 主管机关或收款方;
- 许可证、土地文件、计量记录、合同和发票;
- 变更用途、转租、出售、扩产或政策到期后的复核要求。
再加一个关键问题:
如果合同另一方不付款,主管机关最终会向谁追缴?
这个问题往往能最快识别法定责任人与商业承担人的差异。
结语
特别消费税、资源税、环境保护税、环保费、土地使用费、国家地租、非农业用地税、登记费和商业租金,不能统称为“其他税费”。
最稳健的处理顺序是:
先定性质,再定责任人;先锁定适用期间,再算税基;最后用权利文件、许可证、计量、申报和付款凭证闭环。
真正昂贵的错误,通常不是少记一个税率,而是把不属于自己的公法义务承担下来,或者把本应由自己履行的义务误认为已经包含在园区的一张账单里。
主要法源
- 第111/VBHN-VPQH号特别消费税法合并文本、第66/2025/QH15号法律、第360/2025/NĐ-CP号法令;
- 第19/2026/QH16号决议、第43/2026/NQ-CP号决议;
- 第45/2009/QH12号《自然资源税法》及第33/2026/VBHN-TT-BTC号合并通告;
- 第57/2010/QH12号《环境保护税法》、第346/2025/NĐ-CP号和第27/2023/NĐ-CP号法令;
- 第28/2023/QH15号《水资源法》及第54/2024/NĐ-CP号法令;
- 第31/2024/QH15号《土地法》、第103/2024/NĐ-CP号及第291/2025/NĐ-CP号法令;
- 第48/2010/QH12号《非农业用地使用税法》;
- 第10/2022/NĐ-CP号登记费法令及有效修订;
- 第198/2025/QH15号决议及第362/2025/NĐ-CP号法令。
**合规提示:**土地价格、地方收费、资源计税价格和许可条件存在地点与项目差异。具体结论应按交易日、所在地、产品技术资料、土地权利文件及合同逐案确认。