越南税法 · 法律实务连载
第十一章|中国总部发工资,越南就不用缴个税吗?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
一名中国工程师被派到越南九个月:
- 基本工资和奖金由中国总部发;
- 越南子公司提供住房、子女学费和回国机票;
- 越南子公司再把全部人工成本补偿给中国总部;
- 全年在越南只有170天。
很多企业看到“少于183天”,就直接得出“越南免税”。
这个结论很危险。
183天只是一项测试。劳动在哪里发生、谁是真正雇主、谁承担成本、员工是否有越南住所,以及社会保险合同如何签,必须分别判断。
一、先拆开五个问题
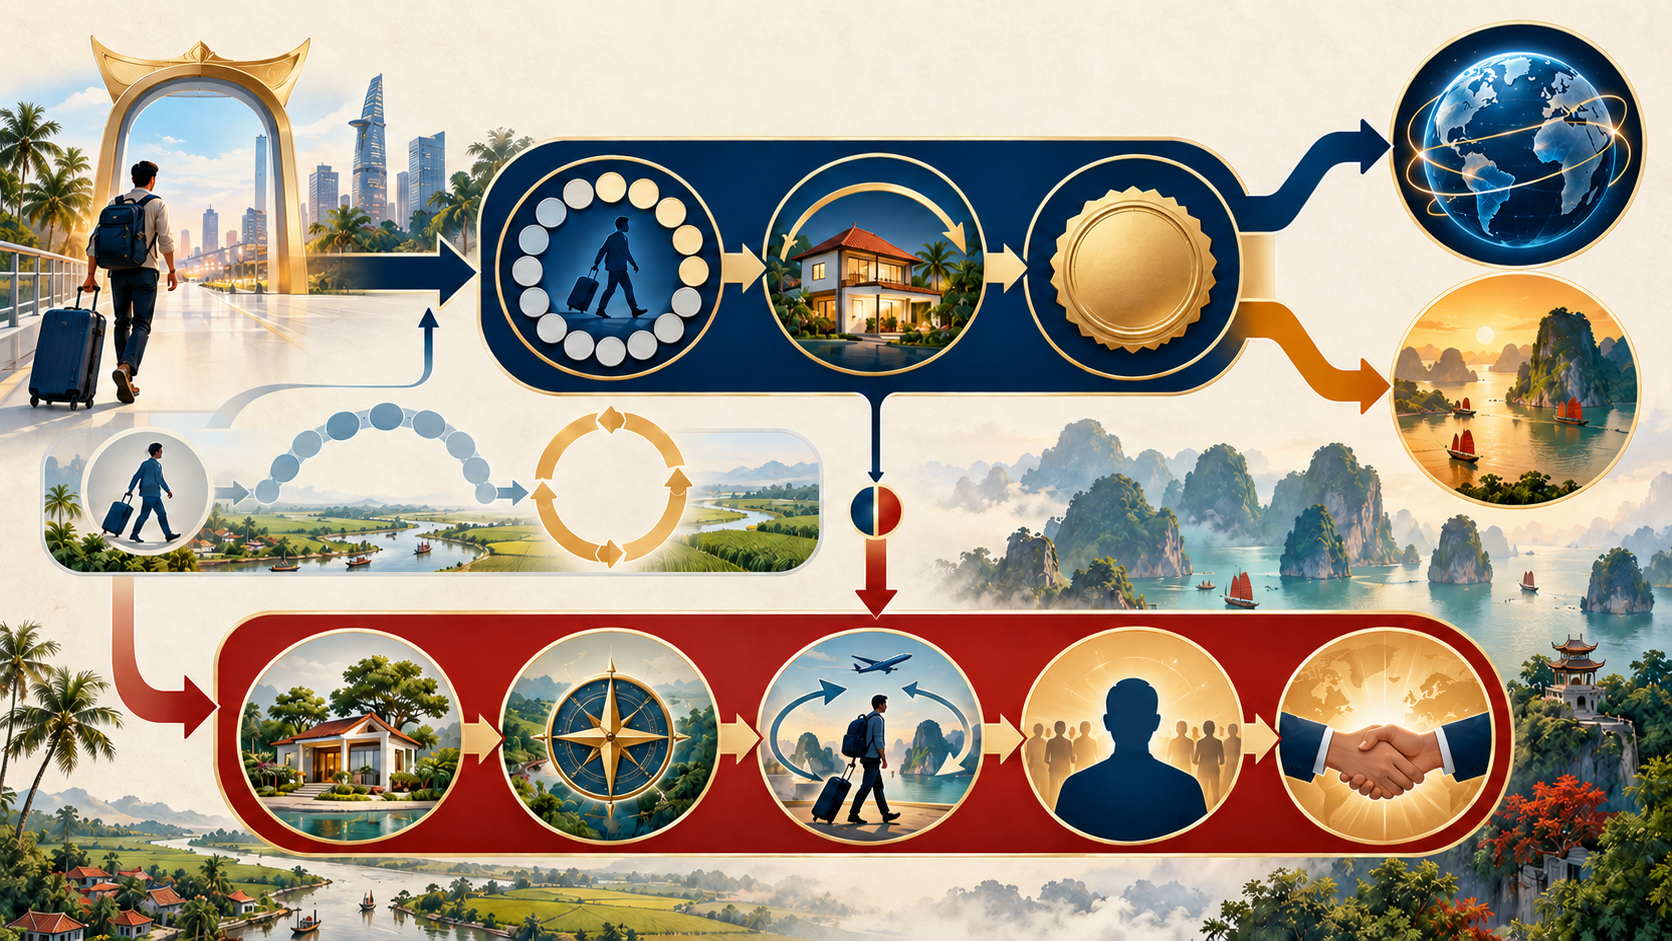
跨境员工至少有五条判断线:
- 越南国内法是否把他认定为税收居民;
- 哪一部分工资与越南劳动有关;
- 境内外工资和福利分别如何计税;
- 中越税收协定是否限制越南征税;
- 越南社会保险和医疗保险是否适用。
付款地、劳动地、成本承担地和纳税地不是同一个概念。越南公司不发工资,不代表没有越南个税;中国总部发工资,也不代表只在中国纳税。
二、183天不是唯一居民标准
个人满足以下任一组条件,原则上可能成为越南税收居民:
- 一个公历年度内,或自首次到达越南之日起连续12个月内,在越南停留满183日;
- 在越南有经登记的经常住所,或一个纳税年度内租房合同合计达到183日。
酒店、宿舍、工作场所住所和雇主租赁住房,都可能进入住所测试。
即使实际停留不足183日,如果员工在越南有经常住所,又不能证明自己是其他国家或地区的税收居民,仍可能被越南认定为居民。
首次入境年度还要特别注意:公历年不足183日,但从首次到达日起连续12个月达到183日,第一纳税期间可能按这12个月确定。
所以,企业需要三套天数:
- 公历年度天数;
- 首次入境后连续12个月天数;
- 中越协定相关公历年度天数。
不能只在年末填一个“183天”字段。
三、居民先归集全球薪酬
居民个人通常就全球应税所得纳税,不区分工资从哪里发、汇到哪里。
薪酬底稿至少要包括:
- 中国和越南工资、津贴、奖金;
- 住房、水电、学校、机票、车辆;
- 雇主承担的个人税和商业保险;
- 股票奖励、ESOP和其他长期激励;
- 离职款、未休年假工资和补发项目。
住房
雇主支付住房一般是应税福利。规则对计入金额设置实际支付额与相关应税工资15%孰低的限制,但这不是“住房15%免税”。现金住房津贴也不能直接套用同一结论。
子女学费
外籍员工子女在越南就读幼儿园至高中的学费,由雇主支付或报销并满足证据要求时,可以不计入应税工资。大学、境外学校、校车和综合生活费不能当然延伸。
探亲机票
外籍员工每年一次往返国籍国或家庭居住国的休假机票,符合条件时可以不计税。家属机票、超出一次和目的地不符部分应单独判断。
加班和未休假工资
2026年新法把符合规定的夜间工作、加班工资和依法支付的未休假日工资列入免税收入。工资系统必须有工时、审批和计算表,不能只改项目名称。
股票和ESOP
股票奖励、ESOP通常在取得时暂不计算工资税;转让时既要处理工资薪金利益,也要处理证券转让税。托管机构可能先按10%扣缴工资利益,个人再在年度结算中汇总;证券转让通常另按转让价0.1%计税。
四、2026年工资税已经改为五级
2026纳税年度,居民工资薪金使用新的五级累进税率:
| 月度应纳税所得额 | 税率 |
|---|---|
| 不超过1,000万越盾 | 5% |
| 超过1,000万至3,000万 | 10% |
| 超过3,000万至6,000万 | 20% |
| 超过6,000万至1亿 | 30% |
| 超过1亿 | 35% |
这是分段累进,不是全部收入直接乘最高档税率。
家庭减除也从2026年提高:
- 本人每月1,550万越盾;
- 每名符合条件的受扶养人每月620万越盾。
受扶养人需要登记和证明,同一人同一年度不能被多人重复扣除。
2026年还有一个容易被忽略的新扣除。居民个人在年度结算时,可以对本人和受扶养人在越南境内发生、未由其他来源报销的特定支出申请扣除:
- 合格医疗支出每年合计最高2,300万越盾;
- 合格教育培训支出每年合计最高2,400万越盾。
必须保留显示本人或受扶养人信息的发票、凭证;医疗费用还要有法定费用清单。申请这些新扣除的人通常要自行结算。
五、非居民工资20%,但其他所得要分类
非居民与越南劳动相关的工资薪金,一般按应税收入20%计税。工资在中国支付,不改变劳动在越南发生的事实。
但非工资所得不能全部按20%处理。例如:
- 股息、贷款利息等投资所得一般5%;
- 非证券股权转让一般按净收益20%,不能确定成本和费用时可能按转让价2%;
- 证券转让一般按转让价0.1%;
- 房地产转让一般按转让价2%;
- 版权、特许经营通常对每份合同超过2,000万越盾部分适用5%。
奖金、股权激励和离职款也不能机械按“越南天数÷365”分摊,应识别其服务归属期间。
六、协定免税需要三个条件同时满足
中越税收协定第15条规定,中国居民在越南工作的报酬,只有同时满足以下三项,才由中国独占征税:
- 在相关公历年度内在越南累计不超过183日;
- 报酬由非越南居民雇主支付,或代表该雇主支付;
- 报酬不由该雇主在越南的常设机构或固定基地承担。
第三项经常被低估。
如果越南子公司把工程师工资、奖金和福利全额补偿给中国总部,或把这些成本计入越南项目、存货、固定资产和费用,“成本未由越南承担”的论证就会明显变弱。
谁是雇主也不能只看劳动合同。还要看谁安排工作、监督考核、承担错误风险、拥有工作成果和决定派遣终止。
中国已经缴税也不会自动消灭越南税。应先确定两国征税权,再按协定程序申请抵免、免税或更正。
七、社会保险另做一张判断表
外籍员工与越南雇主签订期限满12个月的固定期限劳动合同,原则上纳入越南强制社会保险。主要例外包括:
- 符合外籍劳动规则的企业内部调动;
- 签约时已经达到法定退休年龄;
- 国际条约另有规定。
一般缴费比例为:
- 员工承担社会保险8%;
- 雇主承担社会保险17%,另有一般0.5%的劳动事故、职业病保险;
- 医疗保险合计4.5%,雇主3%、员工1.5%。
外籍员工通常不参加越南失业保险。医疗保险范围要根据其劳动合同单独判断,不能直接照搬社会保险12个月门槛。
截至2026年7月1日,按20倍基准水平计算的社会保险、医疗保险月缴费上限为5,060万越盾。
个税工资和保险缴费工资不是同一个口径。住房、奖金、股权激励可能进入个税,却不一定进入社会保险;劳动合同中的固定、经常性工资津贴则要重点测试保险基数。
八、案例:170天也可能在越南纳税
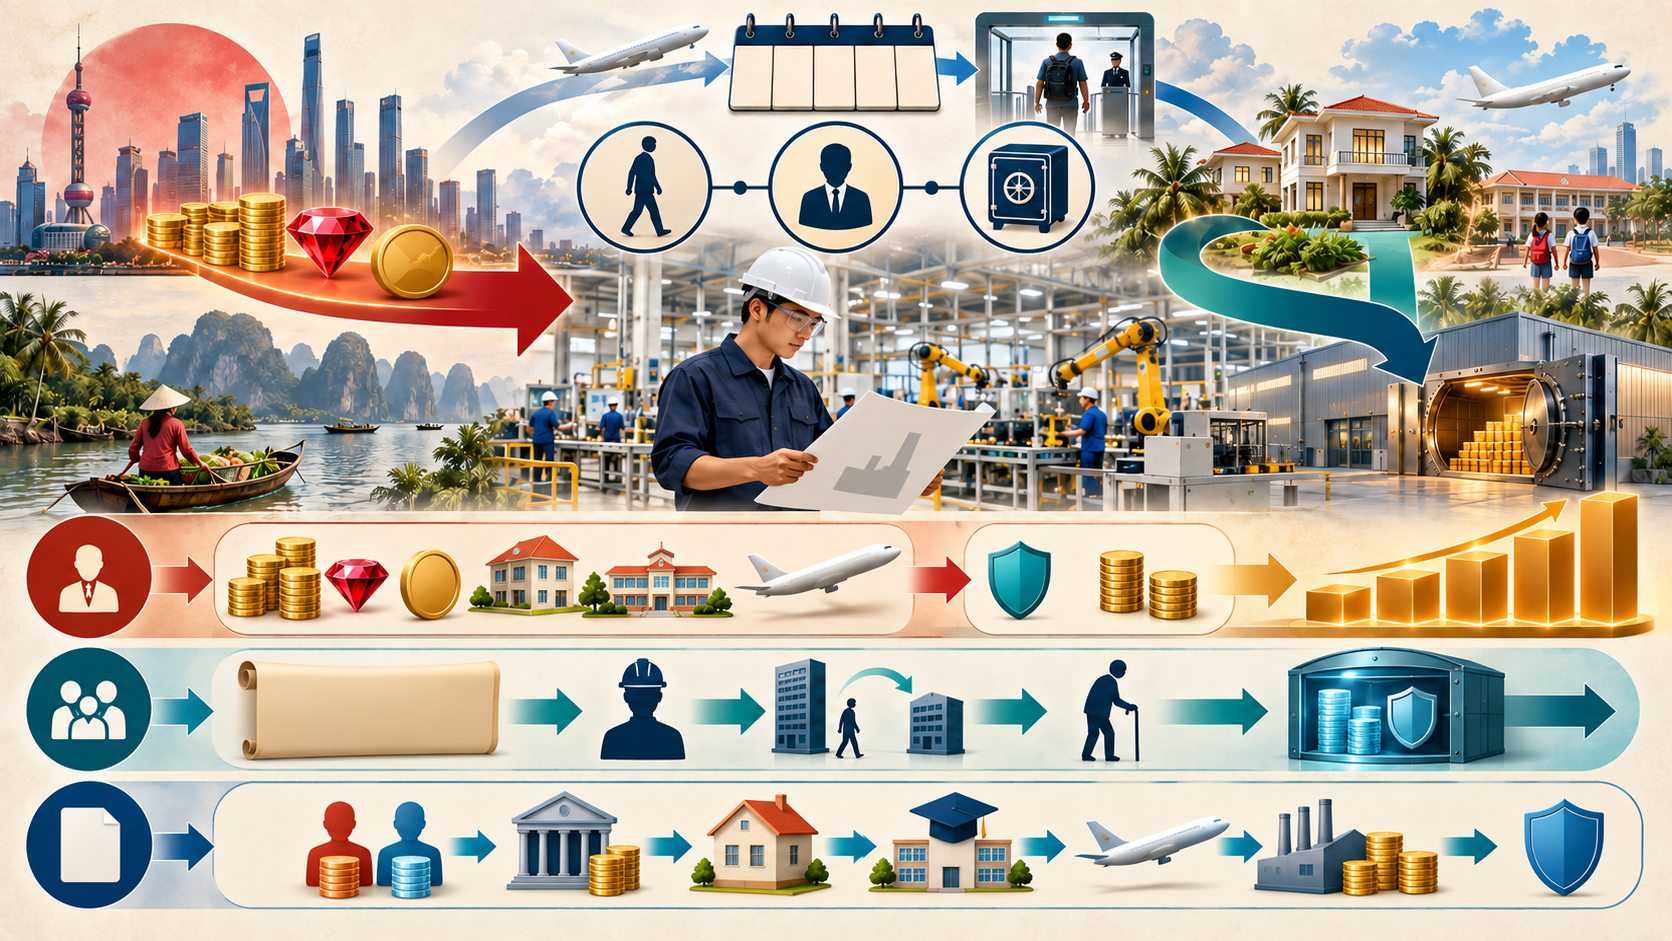
以下为虚构教学案例,不对应任何真实员工、企业或税务处理。
回到开头的工程师:
- 公历年170天,不代表首次入境后连续12个月一定不足183天;
- 越南住房租期达到183日,还会触发住所测试;
- 中国工资和奖金必须进入全球薪酬底稿;
- 高中学费和一年一次合格机票可不计税,住房按15%上限规则处理;
- 越南子公司全额承担人工成本,可能使协定第三项条件失败;
- 12个月越南劳动合同还要测试社会保险,内部调动例外不能只看派遣函名称;
- 离境前要同时清理中国工资、越南福利、保险、境外已缴税和离境后奖金。
真正的风险不是某一个税率,而是五套数据互相矛盾:移民记录、劳动合同、境内外工资、成本分摊和保险登记。
九、企业应建立两张表
第一张是“外派人员事实调查表”,至少记录合同、工作许可、日常管理、境内外薪酬、福利、成本承担、协定和保险。
第二张是“逐日停留与工作台账”,每天记录所在国家、入出境、工作或休假、服务对象、项目、工作地点和证据来源。
月度由HR、工资、财务、税务和保险团队共同更新。离境前60至90日启动预结算,不要等到最后一个工资日。
183天只回答一个问题。谁工作、为谁工作、谁付款、谁承担成本、合同如何签、保险如何覆盖,才共同决定跨境员工在越南的完整结果。
下一章将讨论外国承包商税:境外企业向越南提供服务、设备、软件、贷款和数字化交付时,越南付款方如何识别代扣税、合同总额和协定边界。
主要法源
- 112/VBHN-VPQH:现行个人所得税法
- 253/2026/NĐ-CP:个人所得税法实施议定
- 2026年五级累进税率及扣缴规则
- 2026年家庭减除规则
- 2026年医疗、教育支出扣除
- 252/2026/NĐ-CP:申报与离境结算期限
- 中越避免双重征税协定
- 41/2024/QH15:社会保险法
- 158/2025/NĐ-CP:强制社会保险实施议定
本文截至2026年10月7日,用于一般教育与管理参考,不构成针对特定员工、居民身份、工资安排、协定申请、社会保险或争议的税务或法律意见。实际处理前,应结合届时有效法规、真实合同、逐日停留、全球薪酬、成本承担和主管机关程序复核。