越南税法 · 法律实务连载
一份EPC合同,为什么至少要拆成八类税务事实?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
越南建筑安装及工程承包的合同拆分、验收开票、跨省申报与外国承包商控制
工厂建设项目签了一份总承包合同:设计、进口设备、土建、安装、调试、培训和保修全在里面。
项目经理说:“反正都是工程款,按进度付款就开票。”
财务说:“外国承包商税就是设备和安装一起乘一个比例。”
法务说:“承包商已经拿到施工许可,税务登记应该也解决了。”
这三句话都可能出错。
工程合同可以是一份,但建设许可、税务登记、常设机构、进口、VAT、CIT、个人所得税和开票时点必须分别判断。
一、先区分四种进入路径
第一种,越南公司直接承包。它通常向业主开票,申报企业VAT和CIT,并承担本地施工、用工和项目所在地义务。
第二种,境外企业直接总包。此时至少要分别检查:
- 外国承包商建设活动许可证;
- 越南税务登记和申报方法;
- 越南付款方是否代扣代缴;
- 工程或服务活动是否形成常设机构。
第三种,境外分包。总包商已经缴税,不等于分包商当然免税;分包商的现场活动也可能影响工程常设机构期间。
第四种,联合体。联合体只是合同名称时,不一定产生新的法人和统一纳税主体。每个成员的范围、价款、发票、收款、税款和缺陷责任必须写清。
2026年7月1日起,越南新《建设法》及第207、210、212、217号配套法令已经实施。第212号法令专门涉及外国承包商建设活动许可,但该许可不能替代税号、工作许可或协定常设机构分析。
二、EPC合同至少拆成八类
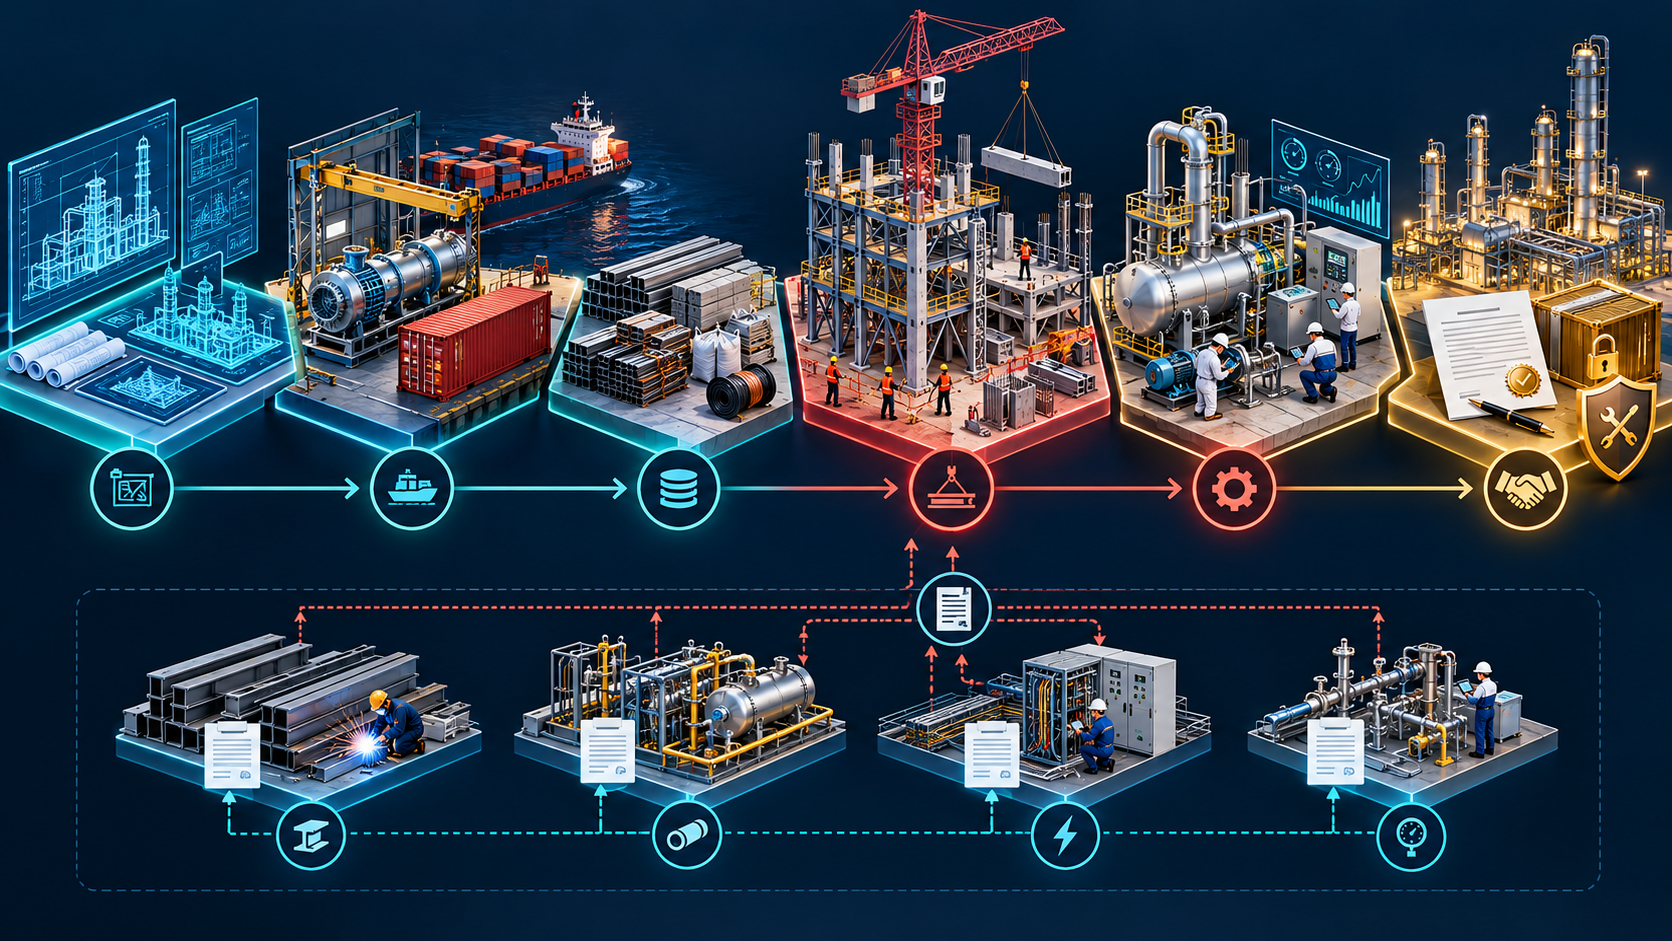
建议把总价拆成:
- 可研、设计和工程咨询;
- 境外设备供货;
- 越南境内材料或设备;
- 土建施工;
- 设备安装;
- 调试和试运行;
- 软件、许可和培训;
- 质保、维护和备件。
拆分要同时满足三个条件:合同有真实范围和价格,项目可以按相同口径交付验收,发票、付款和会计也沿用相同口径。
只在税务测算表里拆价,但合同、进口和验收仍是一笔总价,风险很高。
设备供货兼安装
设备能够独立进口和验收时,进口税、进口VAT与越南境内安装可以分别分析。
外国承包商直接法下,建筑安装不包材料,通常从5% VAT比例和2% CIT比例入口分析;包含材料时,通常从3% VAT比例和2% CIT比例入口分析。
这不是一张可以直接相加的综合税率表。设备是否独立、合同是否含税、越南方是否替承包商承担税款,都可能改变税基。
甲供材料
业主直接购买并交付现场的材料,不应仅因为被施工使用就自动成为承包商收入。但必须保存甲供清单、领用退料、损耗、余料、质量责任和验收分列。
合同总价和发票仍包含甲供材料,却只在税表中扣除,处理通常无法自洽。
分包
总包商对业主承担完整履约义务时,分包款通常是成本,不是可以直接从总包收入中净掉的金额。
境外分包还要单独判断外国承包商税、人员、施工许可和常设机构。
三、验收控制工程开票
第254/2026/NĐ-CP号法令明确:建筑安装在工程、分项工程或已完成工作量验收并交付时开票,不论是否已经收款。
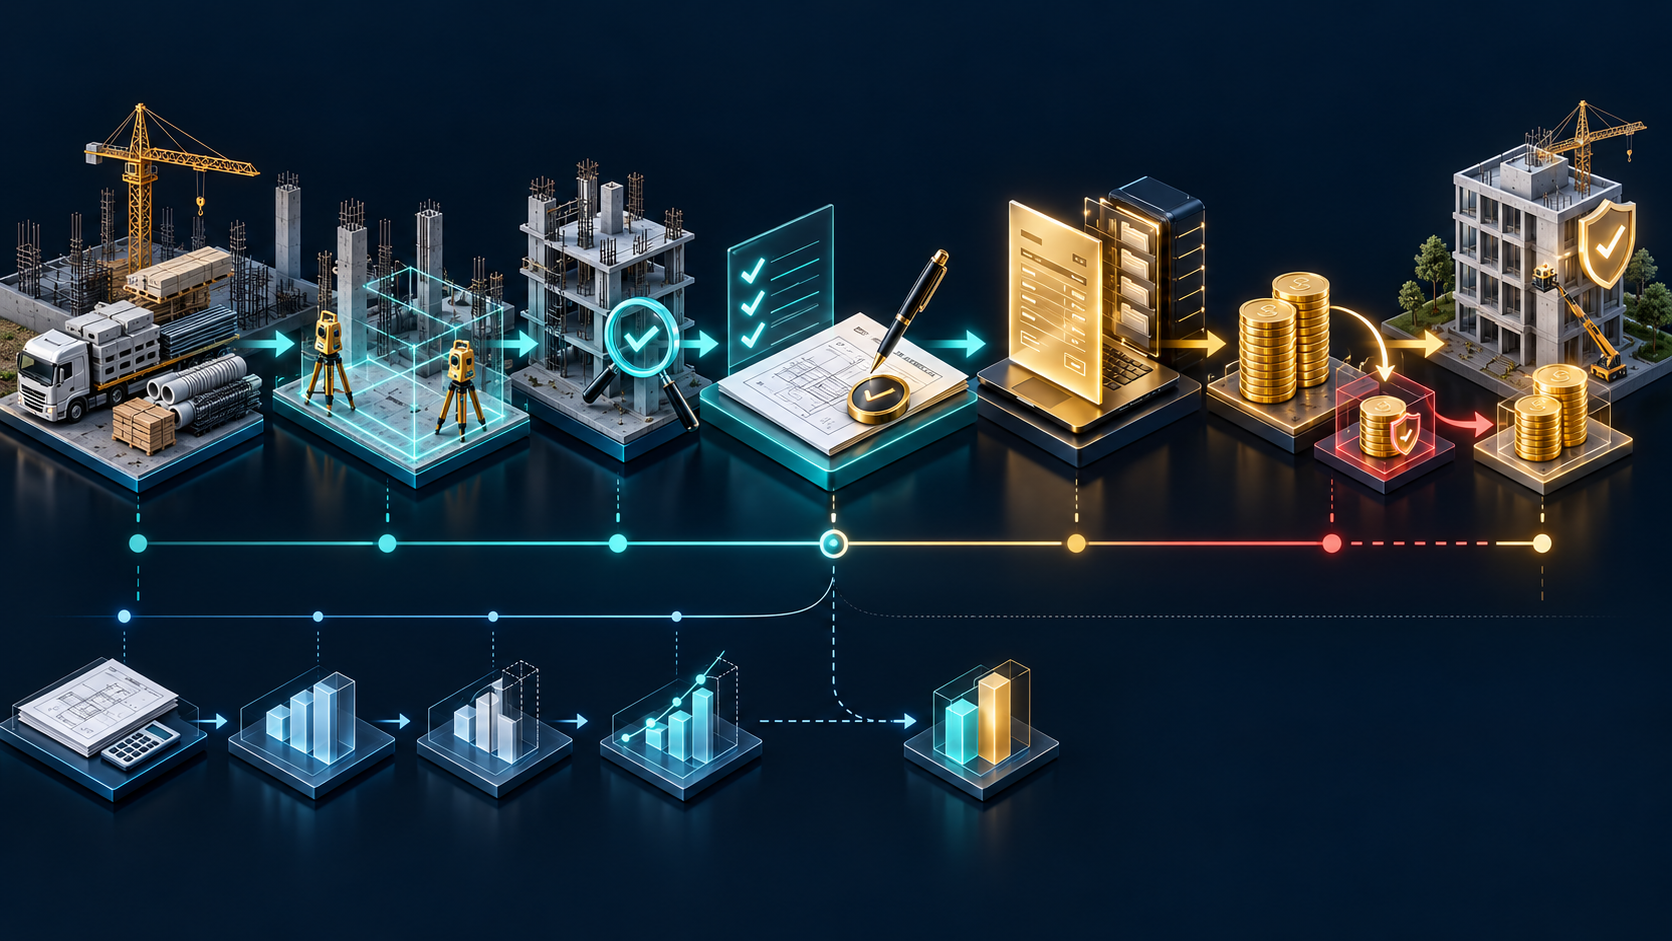
现场完成、监理确认、双方验收、发票、付款和质保金释放,是六个不同日期。
最常见的三个误区是:
- 业主未付款,所以承包商不开发票;
- 工程已经投入使用,但双方仍把文件叫“暂估”;
- 每期保留10%质保金,所以只对90%开票。
如果工程已经验收并移交,保留款通常只是支付安排,应形成应收和质保跟踪,不当然推迟收入和开票。
四、预付款、进度款和保证金不是同一件事
建设合同预付款,是业主为承包商启动工作而预先提供的资金。真正用于保证合同履行、具有返还和违约担保机制的民法保证金,本身可以不因收取而开票。
但合同把普通预付款改名为“deposit”,不会自动获得保证金处理。
工程付款审批应同时回答三件事:
- VAT发票是否因验收交付而触发;
- 外国承包商税是否因向境外承包商付款而申报;
- 会计上是合同负债、合同资产、收入还是应付款。
三个答案可能不同。
五、跨省项目:2026是过渡年
在总部所在省以外施工,不等于每个项目都必须成立分公司或临时税务机构。
但采用VAT抵扣法、直接与业主签约并跨省施工的承包商,在2026年通常仍要按第89/2026/TT-BTC号通告使用05/GTGT表,处理工程所在地VAT申报和缴款,再与总部申报调节。
关键是:第89号通告中的建设活动VAT分配等部分规则只实施至2026年12月31日。
因此,跨越2027年的项目应提前建立规则切换清单,不能把2026年的表格和分配方法机械复制到下一年。
道路、输电线路和管道等跨多个省的工程,还应从合同、工程量、投资价值、验收和发票层面保留省级字段。
六、外国工程师有两套时钟
外国工程师的税务至少看两套时钟:
- 企业层面的工程项目或服务常设机构期间;
- 个人层面的居住天数和协定第15条183日条件。
两者不能互相代替。
工资、日补、住宿、交通、探亲、保险和税款承担也应逐项判断。项目部把全部人员费用挂在“现场费”,并不能消除PIT、劳动和社会保险风险。
七、一个跨年案例
以下案例完全虚构,采用指数单位。
越南业主与中国承包商签订1000单位的生产线合同:设计80、进口设备620、现场安装200、调试培训100;签约预付20%,每次付款保留10%质保金。
第一年12月,设备已进口,安装内部进度达到60%,但双方只对300单位工作量正式验收;第二年2月完成性能验收。
正确处理不是“第一年按60%开票”,而是:
- 进口设备按报关、风险转移和独立供货事实处理;
- 建筑安装按正式验收交付的300单位判断开票;
- 未通过性能测试的调试包按合同接受标准判断是否完成;
- 20%预付款分别分析资金、FCT申报和会计,不用一个结论覆盖三者;
- 已验收价值即使保留10%,也不因此只对90%开票;
- 第二年项目结束时完成FCT结算、人员PIT、许可证退出、余料备件和质保责任归档。
八、两张表可以显著降低风险
第一张是“合同税务责任表”。每个履约包记录签约和开票主体、履行地、验收标准、是否含税、VAT、CIT/FCT、进口税、项目所在地申报和责任人。
第二张是“验收开票清单”。每次验收把合同、图纸、变更令、工程量、监理确认、验收移交、发票、预付款回收、保留款、代扣税和会计记录连接起来。
工程项目的税务管理,不是付款前套一个建筑业税率,而是从许可证、合同拆分、进口、现场人员、工程量、验收、发票到保修退出的完整证据系统。
合同可以是一份,但税务事实必须拆开;付款可以延后,但已经验收的义务不能被现金掩盖。
主要官方核验入口:第135/2025/QH15号《建设法》、第210/2026/NĐ-CP号建设合同法令、第212/2026/NĐ-CP号建设能力及外国承包商许可法令、第217/2026/NĐ-CP号建设活动管理法令、第254/2026/NĐ-CP号电子发票法令、第252/2026/NĐ-CP号税收征管实施法令及第89/2026/TT-BTC号通告。
免责声明:本文仅作一般专业教育和管理参考,不构成针对特定企业、项目、投标、工程许可、合同、税率、常设机构、人员或跨境安排的法律、税务、建设、海关、劳动或投资意见。2026年建设和税收征管制度处于切换期;实际处理应以交易和验收发生时有效法规、合同、工程事实、项目所在地及主管机关要求为准。