越南税法 · 法律实务连载
越南工厂享受5%优惠税率,集团税负真的只有5%吗?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
副标题:全球最低税不是“15%减优惠税率”这么简单
本文规则核验至2026年10月9日,仅供专业教育和一般税务管理参考,不构成针对具体集团、企业、项目或申报年度的法律、税务、会计或投资意见。
一家大型跨国集团在越南投资工厂,依法享受免税期或优惠税率。管理层可能认为:优惠经过批准,集团税负自然就是优惠税率。
全球最低税实施后,这个结论可能不再成立。
越南已经从2024财年起实施全球最低税,并建立合格境内最低补充税和收入纳入规则。真正的计算既不是把所有企业税率改成15%,也不是用“15%减优惠税率”直接乘会计利润。
一、先看集团收入,不看越南公司大小
全球最低税的基本门槛是:最终母公司的合并财务报表收入,在测试财年前四个财年中至少两个财年达到或超过7.5亿欧元。
因此,即使越南公司:
- 刚设立;
- 收入很小;
- 仍在免税期;
- 当年亏损;
只要所属跨国集团达到门槛,越南公司仍可能是组成实体,需要进入集团数据和申报分析。
政府、国际组织、非营利组织、养老基金及特定投资基金等可能属于排除实体,但“排除实体”不等于其所有经营子公司都排除,相关收入还可能计入集团门槛。
二、越南为什么要征QDMTT?
QDMTT即合格境内最低补充税。
当集团在越南的全球最低税有效税率低于15%时,越南可以优先对本地低税利润征收补充税。这样,补充税权不会全部留给境外母公司所在地。
越南还实施IIR,即收入纳入规则。越南最终母公司或符合条件的中间母公司持有境外低税组成实体时,也可能在越南承担补充税。
普通企业所得税申报仍然继续。全球最低税是在普通企业所得税之外增加的一套计算和申报层。
三、为什么不能直接用“税率差×利润”?
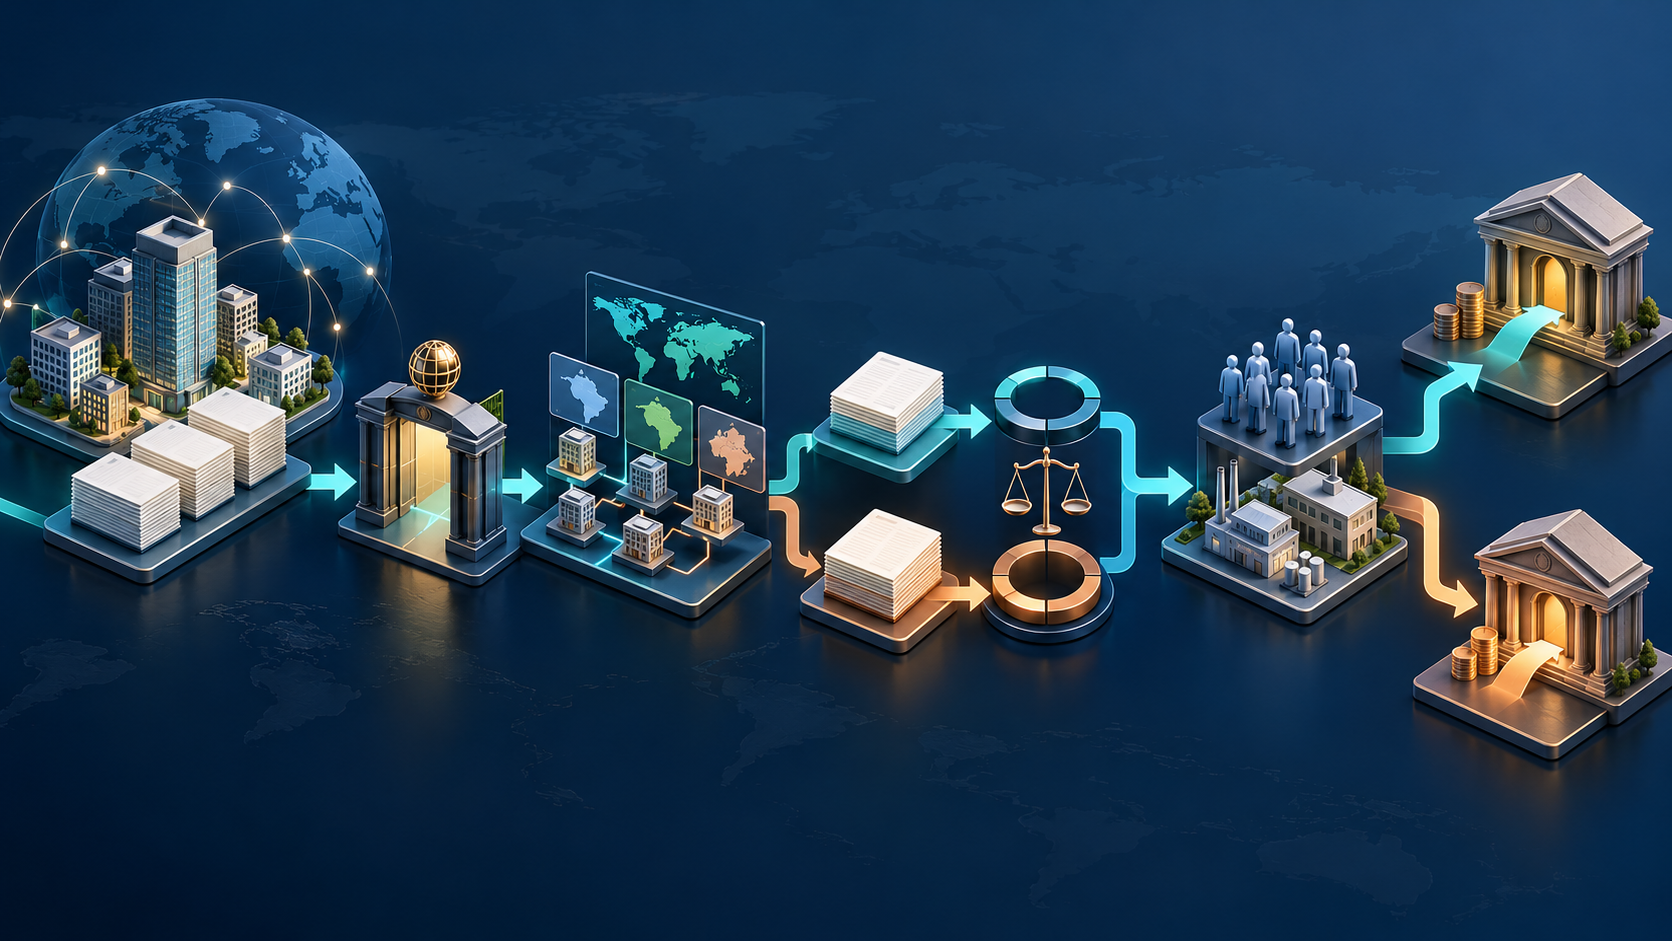
计算至少经过四步:
- 从集团财务会计利润调整为全球最低税所得;
- 把当期税、符合条件的递延税及相关分配调整为涵盖税款;
- 按越南辖区合并计算有效税率;
- 扣除与合格工资和有形资产相关的实质性所得排除,再计算补充税。
假设一个极简案例,金额全部采用指数:
| 项目 | 指数金额 |
|---|---|
| 全球最低税所得 | 100.00 |
| 调整后涵盖税款 | 6.00 |
| 有效税率 | 6.00% |
| 补充税率 | 9.00% |
| 2026年实质性所得排除 | 13.04 |
| 补充税利润 | 86.96 |
| 初步补充税 | 7.83 |
这里的初步补充税不是9,也不是15。原因是税基并非本地会计利润,计算还扣除了实质性所得排除。
真实申报还要考虑其他越南组成实体、递延税、税收抵免、历史调整、安全港和集团会计准则。
四、安全港不等于永久豁免
过渡期国别报告安全港主要有三项测试:
- 低额测试:辖区收入低于1,000万欧元,税前利润低于100万欧元或为亏损;
- 简化有效税率测试:2026年门槛为17%;
- 常规利润测试:税前利润不高于实质性所得排除。
满足其中一项,相关辖区当年补充税可以按安全港处理为零。但集团仍要证明国别报告合格、数据来源一致、辖区映射正确。
越南现行决议规定的过渡期间覆盖截至2026年12月31日或以前开始、但不包括2028年6月30日以后结束的财年。OECD在2026年发布了后续安全港材料,不代表越南国内期限自动修改;申报仍应以届时有效的越南法和主管机关指引为准。
五、申报期限比普通企业所得税长,但准备不能更晚
越南有多个组成实体时,集团原则上应在财年结束后30日内指定一个越南实体负责申报缴纳。
主要期限为:
| 事项 | 最迟期限 |
|---|---|
| 越南QDMTT申报和缴纳 | 财年结束后12个月 |
| 越南IIR首个适用年度 | 财年结束后18个月 |
| 越南IIR后续年度 | 财年结束后15个月 |
2026年7月起实施的新税收征管框架还要求全球最低税纳税人按规定直接向税务机关办理登记。
期限看起来很长,但数据来自集团合并、越南总账、税务结算、递延税、人力、固定资产和国别报告系统。等普通企业所得税结算完成后再启动,往往已经太晚。
六、税收优惠仍有效,但现金价值可能被重写
全球最低税没有直接取消越南企业所得税优惠。企业符合条件时,仍可以使用优惠税率、免税期和减半期。
但普通企业所得税减少,可能同时降低全球最低税涵盖税款,增加越南QDMTT或境外IIR下的补充税。
所以优惠价值至少要拆成:
- 越南普通企业所得税节省;
- 越南QDMTT可能收回的金额;
- 境外母公司所在地仍可能征收的补充税。
七、投资支持基金不是补充税自动退款
越南第182/2024/NĐ-CP号法令设立投资支持基金,为符合条件的高科技、研发等企业或项目提供支持。
这是一套独立的资格、申请、审核和预算制度,不是“缴多少全球最低税,就自动返还多少”。企业还要判断支持款的会计确认、普通企业所得税和全球最低税分类,以及现金收到时间是否与补充税支付时间一致。
八、拟制案例:优惠越南工厂仍需补税测算
某中资集团过去四年中有三个年度的合并收入超过7.5亿欧元,在越南设有一家享受企业所得税优惠的电子零部件工厂。
集团不能因为越南工厂收入不大而退出分析,也不能把全球最低税全部交给中国总部处理。越南工厂至少要完成:
- 组成实体和安全港判断;
- 全球最低税所得与涵盖税款桥接;
- 工资和有形资产数据收集;
- 越南QDMTT预测;
- 申报实体指定和税务登记;
- 投资支持的独立资格及会计税务分析。
九、财务负责人现在应做什么?
不要先问“补多少税”,先完成以下六项:
- 取得最终母公司前四年合并收入;
- 建立全球实体及越南组成实体清单;
- 确认越南负责申报实体;
- 对接集团会计利润、税款、工资和资产数据;
- 测试安全港并保留数据来源;
- 把普通优惠、QDMTT、境外IIR和投资支持分层建模。
全球最低税真正考验的不是税率记忆,而是集团能否让财务、税务、人力、资产和法律架构数据在同一套规则下勾稽。
**主要依据:**越南第107/2023/QH15号决议、第236/2025/NĐ-CP号法令、第182/2024/NĐ-CP号法令、第108/2025/QH15号《税收征管法》及第90/2026/TT-BTC号通告。
**免责声明:**本文为一般性专业教育内容,不构成针对任何集团、企业、项目或申报年度的法律、税务、会计或投资意见。全球最低税结论取决于集团合并范围、会计准则、实体所在地、递延税、税收抵免、所有权链及各司法管辖区届时有效规则,实际申报应由越南团队与集团全球税务团队共同核验。