越南税法 · 法律实务连载
越南子公司有现金,就能直接汇给中国母公司吗?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
副标题:出资、股东贷款、服务费和税后利润,必须走四条不同的合规路径
本文规则核验至2026年10月8日,仅供专业教育与一般管理参考,不构成针对具体融资、分红、跨境付款或账户安排的法律、税务、外汇或银行意见。
越南子公司账上有现金,总部希望尽快收回资金。
财务部门面前通常有几个名称:偿还股东贷款、支付利息、结算管理费,或者分配税后利润。
收款人可能都是同一家中国母公司,但四种付款不能互换。它们分别涉及:
- 公司和投资登记;
- 直接投资资本账户或境外借款账户;
- 企业所得税扣除与关联交易;
- 境外收款方税;
- 利润分配和汇出通知。
正确的起点不是“哪一种最容易汇”,而是:这笔钱在法律和业务上究竟是什么。
一、先把四类资金分开
| 资金 | 本质 | 不能忽略的问题 |
|---|---|---|
| 出资或减资返还 | 所有者权益 | 出资期限、投资/企业登记、资本账户、减资条件 |
| 贷款本金 | 企业负债 | 借款用途、登记、账户、月度报告和还款计划 |
| 利息、服务费和许可费 | 费用或资产成本 | 扣除、关联定价、VAT/CIT分类和境外收款方税 |
| 税后利润 | 权益分配 | 可分配利润、累计亏损、公司决议、税务通知和汇出账户 |
银行账户余额只能说明企业有流动性,不能证明企业有可分配利润。贷款提款、客户预收款和应付供应商款都可能形成现金,却不能拿来随意分红。
同样,合同写成“管理费”也不能使付款自动成为可扣除费用。
二、注册资本原则上要在90日内缴足
越南有限责任公司和股份公司设立时承诺的资本,原则上应在企业登记证签发后90日内缴足;资产出资的运输、进口及所有权转移期间按法律规定处理。
外商投资企业还应同时核对:
- 企业登记中的注册资本;
- 投资登记文件中的项目资本和筹资计划;
- 公司章程;
- 银行资本账户的实际入账;
- 总账和股东名册。
项目总投资额并不等于注册资本。企业可以依法使用融资,但不能长期用股东贷款掩盖未按期缴纳的注册资本。
这还会直接影响税务:与未缴注册资本缺口相对应的借款利息,不得在企业所得税前扣除。
三、直接投资账户的门槛已经变成“超过50%”
2025年6月16日起,直接投资账户规则中的相关外资持股门槛由“至少51%”调整为“超过50%”。
依法取得投资登记证的外资企业,或者外国投资者合计持有超过50%注册资本等符合条件的企业,通常需要开立直接投资资本账户。
资本投入、股权转让、利润汇出、减资或清算资金,应按交易性质通过法定投资账户处理。不属于直接投资账户范围的外国投资,可能转入间接投资账户规则。
因此,“企业有外资”并不能单独决定账户。还要看投资登记、持股比例、是否上市以及交易结构。
四、股东借款不能只签一份合同
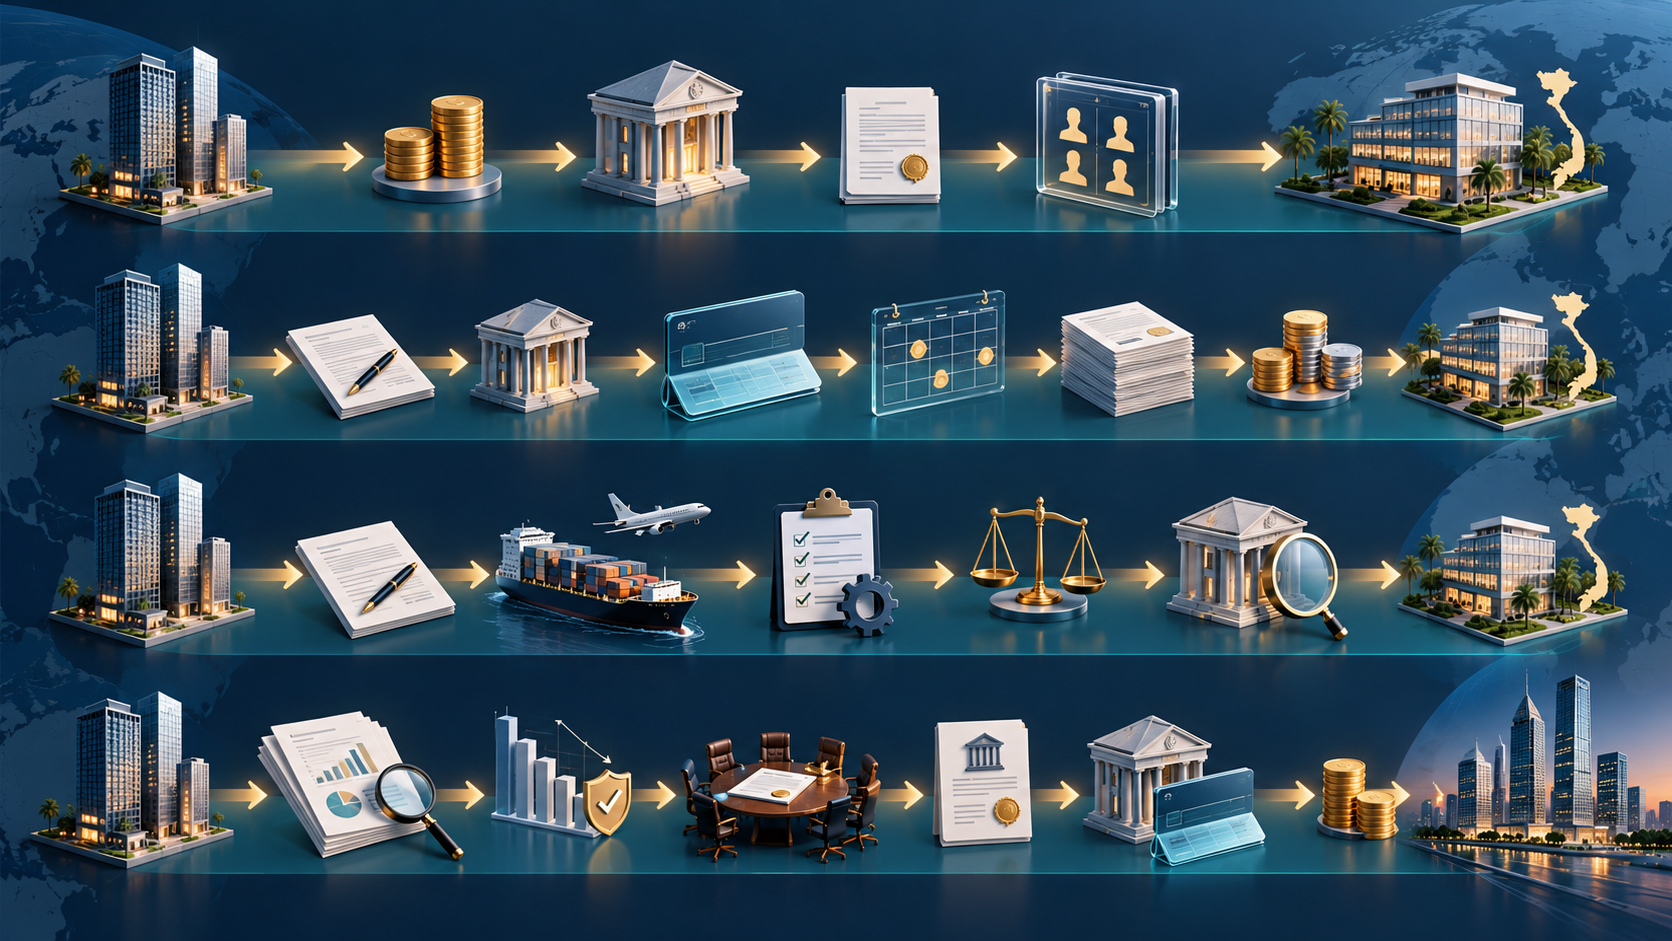
根据2026年现行境外借款规则,以下贷款通常需要向越南国家银行登记:
- 中长期境外贷款;
- 展期后总期限超过一年的短期境外贷款;
- 首次提款满一年时仍有本金余额的短期境外贷款。
最后一种情形有一项有限例外:如果企业在满一年后的30个工作日内清偿全部本金,包括将全部本金转为贷款人在企业的股份或出资,或者全部本金被免除,可不按该项触发登记。
中长期贷款登记材料原则上应在贷款协议签署后30个工作日内提交。某些短期贷款转中长期或满一年仍有余额的情形,适用不同起算点和60个工作日申报期限,必须按提款日逐笔计算。
更容易被忽略的是月报:境外借款人原则上应最迟在次月5日,通过电子系统报告全部短、中、长期境外贷款的执行情况。贷款无需登记,不等于无需报告。
五、债转股和抵销有规则,不是随意冲账
现行规则允许若干不通过借款还款账户完成的提款或还款,包括:
- 境外贷款人直接支付境外供应商;
- 符合条件的直接债权债务抵销;
- 把贷款本金转为借款企业股份或出资;
- 以借款企业持有的股份或出资与债务互换。
采用这些方式后,借款人原则上应在实际发生后5个工作日内通知账户服务银行并提交证明文件。
但“两方直接抵销”不等于多家集团公司可以任意净额结算。债转股也不能追溯消除原贷款期间的逾期登记、漏报或不可扣除利息。
六、利息至少要过五道门
股东贷款利息应依次检查:
- 注册资本是否按期缴足;
- 资金是否真实用于生产经营并有完整凭证;
- 利率是否符合民法上限和独立交易原则;
- 企业发生关联交易时,是否通过30%净利息限制;
- 境外收款方税和税收协定程序是否完成。
对企业发生关联交易的年度,30%规则计算的是企业全部净利息,不是只计算付给母公司的利息。独立银行贷款利息也可能进入计算。
境外企业取得来源于越南的贷款利息,现行企业所得税规则通常按应税利息收入的5%计算;合同中的担保费、安排费和管理费可能属于不同服务,不能全部塞进“利息”。
完成外债登记,只证明外汇程序的一部分,不代表利息一定可扣除。
七、分红前先做四项测试
越南企业向股东分配利润前,应确认:
- 有依法可分配的税后利润;
- 税务及其他财务义务已经完成;
- 已弥补影响分配的亏损,并完成有效公司决议;
- 分配后仍能支付到期债务。
外国直接投资者按年度汇出利润,还要等财政年度结束,企业完成法定审计和CIT年度汇算,并提交相应报表。
如果财务报表在依法结转亏损后仍有累计亏损,不能汇出该年度利润。
计划汇出前,外国投资者本人或授权越南企业,应按法定表格至少提前7个工作日通知直接主管税务机关。
这不是税务机关对分红金额的实质审批,但它是法定程序的一部分。
八、公司股东和个人股东不能套用同一税务结论
越南企业已经缴纳CIT后,向境外公司股东分配普通股权性质的税后利润,通常不再就该股息征收越南企业所得税。
但个人股东取得股息、有限责任公司出资收益或其他投资资本收入,现行个人所得税通常为每次收入的5%。支付方应判断扣缴和申报时点。
具有债务属性的优先股、隐藏利息或其他特殊工具,应按实质另行分析,不能只看文件名称。
九、同一母公司收款,也要准备两套证据
假设越南V公司计划向中国母公司C支付两笔款项:上一年度税后利润和本年度管理服务费。
利润分配需要:
- 审计财务报表和CIT汇算;
- 累计亏损检查;
- 分配决议和偿债能力测试;
- 7工作日税务通知;
- 正确的投资账户和银行文件。
管理服务费需要:
- 服务合同和真实交付;
- 人员、工时、报告和使用记录;
- 越南企业实际受益;
- 分摊和加成的独立定价依据;
- VAT、境外企业CIT及协定处理。
服务费已代扣税,不代表一定可以在CIT前扣除;利润来源已经缴过CIT,也不代表可以省略公司和汇出程序。
一句话总结:
跨境付款应以资金的法律性质为主键,而不是以收款人或银行账户为主键。
**主要法源:**越南第59/2020/QH14号《企业法》及第76/2025/QH15号修订法;第06/2019/TT-NHNN号、第03/2025/TT-NHNN号、第12/2022/TT-NHNN号和第80/2025/TT-NHNN号通告;第186/2010/TT-BTC号利润汇出通告;第67/2025/QH15号《企业所得税法》、第320/2025/NĐ-CP号、第20/2026/TT-BTC号及第255/2026/NĐ-CP号文件;第109/2025/QH15号《个人所得税法》及第253/2026/NĐ-CP号法令。
**免责声明:**本文为一般性专业教育内容,不构成针对任何企业的法律、税务、外汇、融资、投资或银行建议。具体处理应根据企业类型、投资登记、持股比例、贷款条款、提款日期、收款人身份、适用税期及开户银行要求逐项核验。中国收款方的税务、境外投资和外汇义务应另行确认。