越南税法 · 法律实务连载
第三章|拿到越南税号只是开始:新公司最容易漏掉的五个税务动作
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
越南公司拿到企业登记证和税号后,管理层往往会认为:
公司已经设立,税务也就完成了。
实际上,税号只解决“系统里有这个主体”。
企业能否稳定开票、申报、缴税和接收税务通知,还取决于电子账户、数字签名、申报清单、付款匹配和跨地区责任是否真正打通。
一、税号不是税务系统上线
对通过企业登记程序设立的公司,企业代码通常同时作为税号使用,不需要再机械申请另一套企业税号。
但企业登记不会自动替公司完成:
- 电子税务账户和数字签名配置;
- 增值税、企业所得税、个人所得税等义务判断;
- 月、季、年及逐次申报周期确认;
- 电子发票和银行缴税准备;
- 分支机构、外国承包商及外籍人员税务安排;
- 电子通知接收和内部处理流程。
所以,管理层不应只问“税号下来了吗”,还应问:
第一份申报义务清单和电子税务控制表,批准了吗?
二、先做申报地图,再做日历
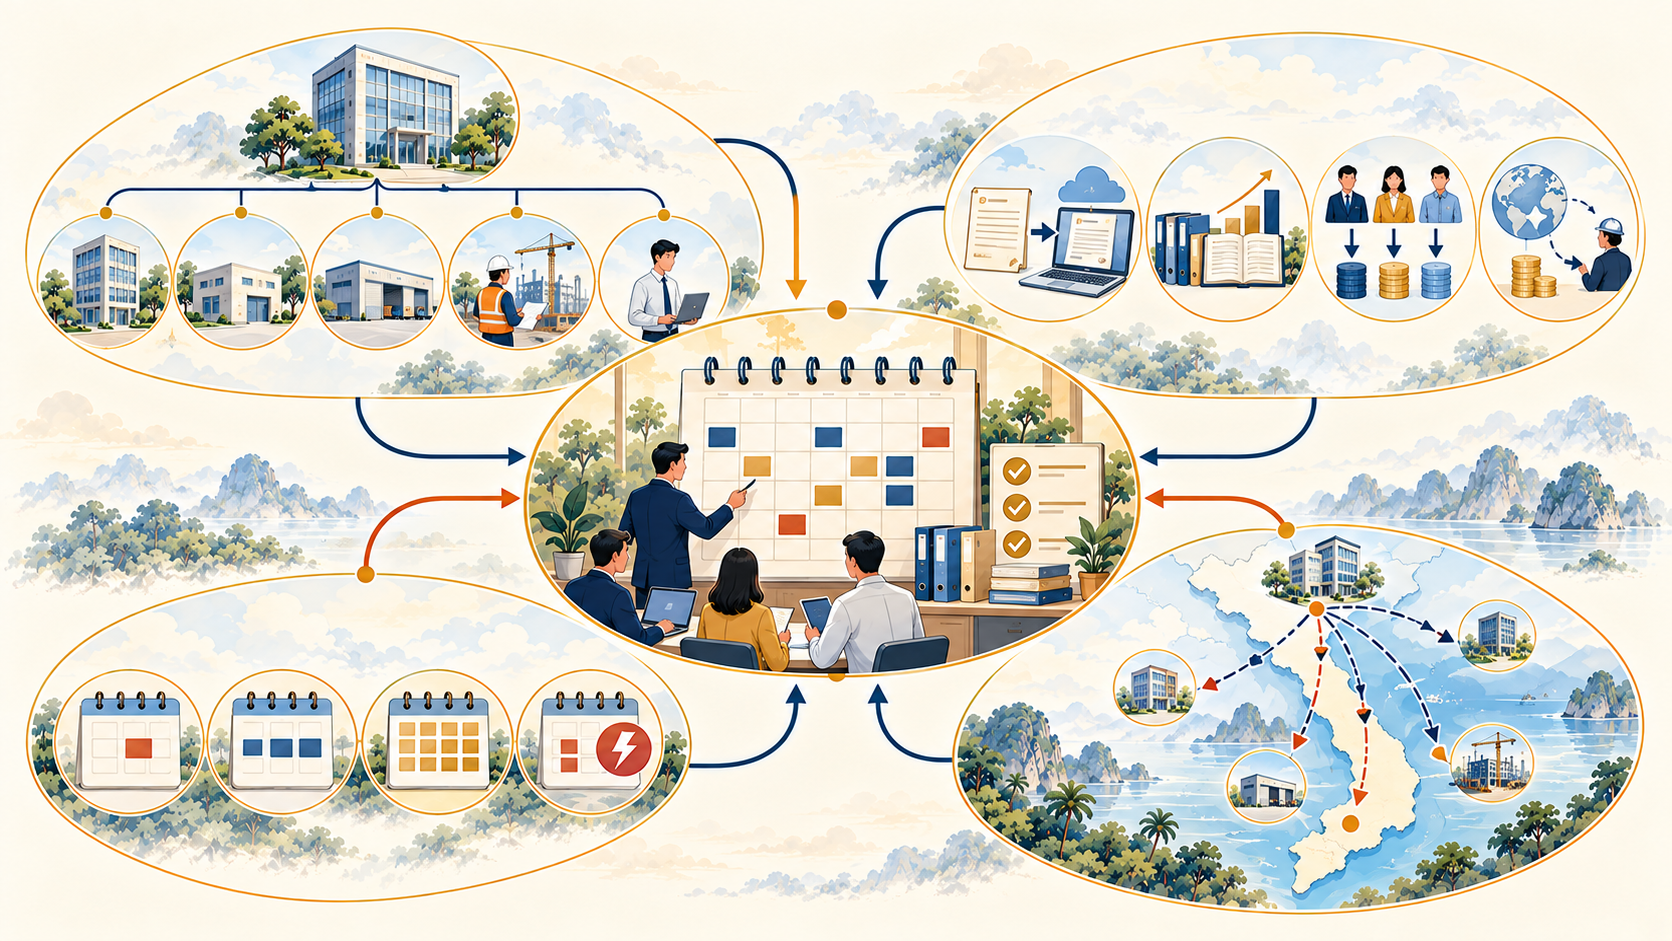
一张有效的申报地图至少有四个维度:
- 主体:总部、分支机构、代表处、经营地点、异地项目、外国承包商;
- 税种:增值税、企业所得税、工资薪金个人所得税、外国承包商税务等;
- 周期:按月、按季、按年、逐次发生或终止时申报;
- 地区:总部主管机关、经营地及需要分配缴款的地区。
按照2026年7月1日起实施的新税收管理框架,企业常见的一般申报期限包括:
| 申报方式 | 一般期限 |
|---|---|
| 逐次发生 | 义务发生次日起第10日 |
| 按月 | 次月第20日 |
| 按季 | 下一季度第一个月最后一日 |
| 按年 | 下一年度或财年第一个月最后一日 |
| 年度结算 | 结算期结束后第3个月最后一日 |
具体税种、主体和交易可能适用特别期限。申报日与缴款日也应分开管理。
三、没有税款,不等于不用申报
这是最容易出现的误判。
“本期没有收入”“公司亏损”“没有税款应缴”,并不当然意味着可以不提交申报表。
252/2026/NĐ-CP确实列明了若干免报情形,例如满足条件的暂停经营期间、没有发生工资薪金支付而无须办理相应年度个人所得税结算,以及按月申报外国承包商扣缴但当月未发生扣缴的越南付款方等。
正确做法是:
- 对每一项“不申报”结论写明法律依据;
- 核对该结论需要满足的事实条件;
- 由复核人批准并保存记录;
- 政策或业务事实变化时重新判断。
四、电子申报要保存完整回执链
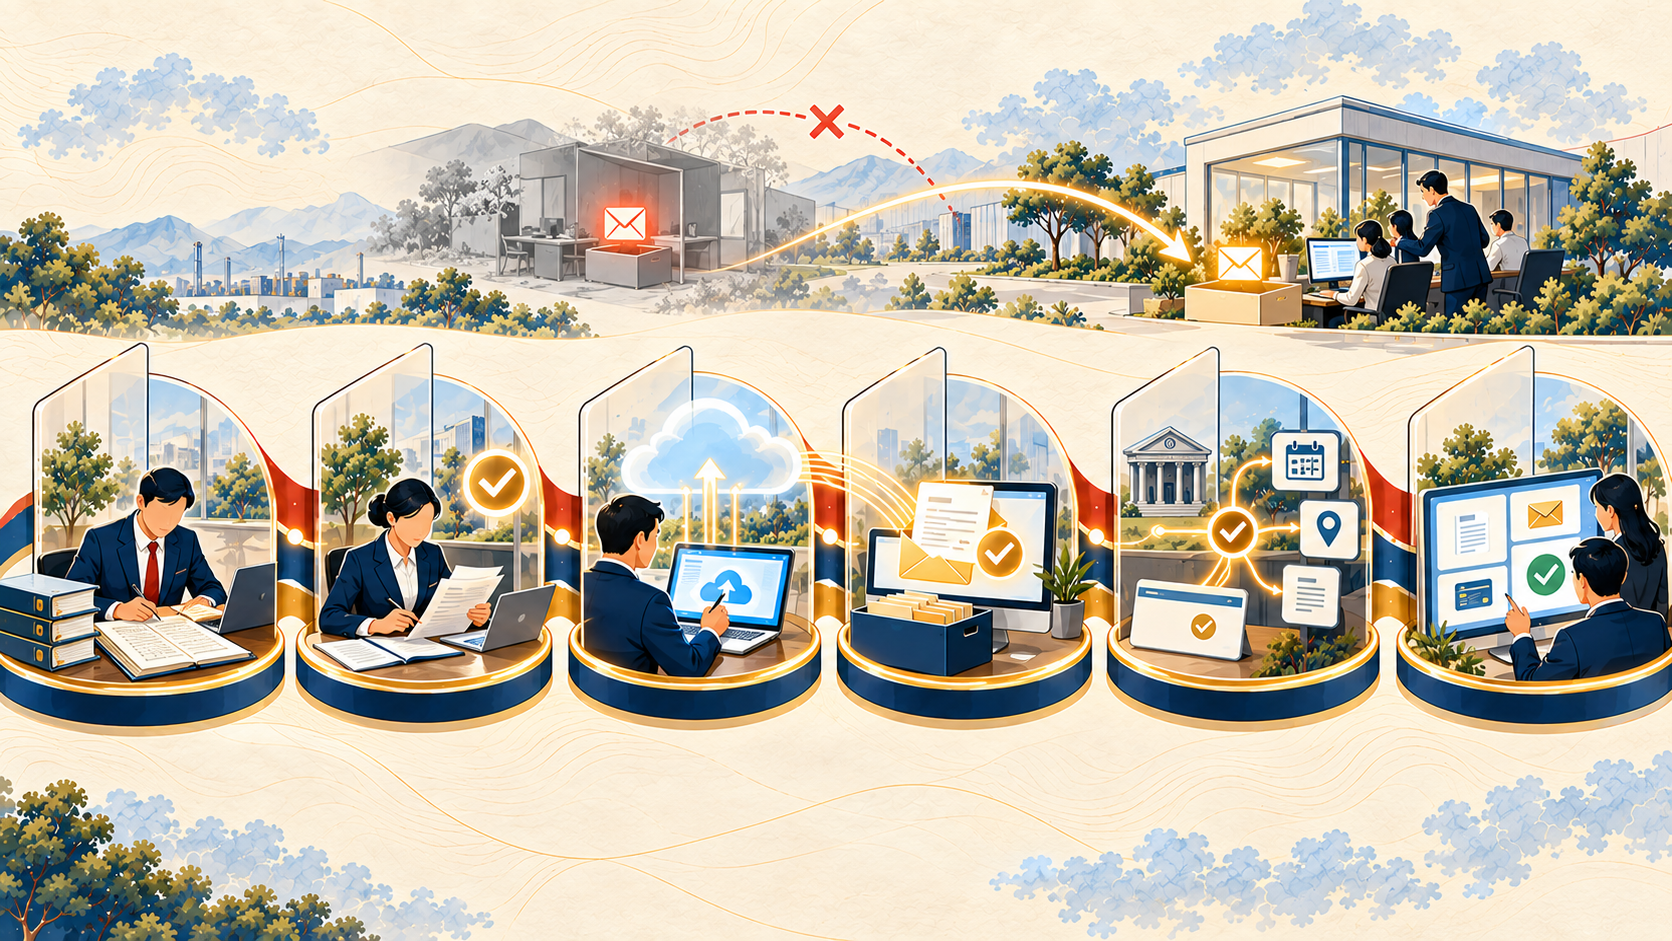
“上传成功”不是申报完成。
企业至少需要追踪六个节点:
发送记录 → 接收通知 → 处理结果 → 应付款信息 → 银行付款 → 税务系统匹配
89/2026/TT-BTC规定,普通电子税务文件的接收或不接收通知,原则上最迟在系统记录提交后的1个工作日内作出;退税、免税、减税等特定文件通常适用3个工作日窗口。
财务人员不能只保存一张“提交成功”的截图。申报表、附表、接收结果、缴款凭证和税务账户状态应当放在同一个证据包中。
付款金额正确,也不代表缴税一定完成。如果税号、税种、税期、主管机关或应付款标识错误,系统可能同时显示“欠税”和“多缴”。
五、电子通知箱应当像银行账户一样管理
新税收管理法强化了电子决定和自动通知的法律效力。“没有收到纸质信件”已经不是可靠的内部控制标准。
企业应当做到:
- 使用企业控制的邮箱和手机号;
- 至少两名内部人员可以查看电子通知;
- 每日或按批准频率检查税务账户;
- 通知收到后自动分派负责人和截止日期;
- 离职、搬迁和外部服务商更换时立即更新权限;
- 数字证书设置到期提醒和备用方案。
根据89/2026/TT-BTC,相关电子税务交易登记信息发生变化时,应按规则及时更新,其中相应信息原则上应在变化发生后3个工作日内处理。
六、拟制案例:公司搬走了,电子通知还留在原地
以下案例为教学目的虚构。
一家制造企业把注册地址和生产场所迁往另一省级地区。公司完成了企业登记地址变更,管理层便认为税务事项会自动全部转移。
但原会计已经离职,电子税务账户仍使用旧邮箱;数字签名由外部服务商保管;新财务团队只在申报日登录系统。
迁出地税务机关就一项未匹配缴款发出电子通知。两个月后,公司才发现系统仍显示旧义务未完成。
问题不是公司有没有付款,而是四项控制同时失效:
- 把地址变更误认为旧税务事项全部终止;
- 没有人持续查看电子通知;
- 账户和签名依赖离职人员或外部机构;
- 付款后没有核对税务系统是否匹配。
现行规则允许企业完成跨省地址变更后,继续向迁出地税务机关处理尚未完成的义务。这是便利,不是旧事项自动消失。
七、新公司首次90天怎么安排
第1至10天:身份确认
核对税号、地址、主管税务机关、分支及经营地点,明确负责人和首次业务触发日。
第11至30天:电子通道
启用电子账户、数字签名、企业邮箱和缴税银行安排,完成电子发票准备。
第31至60天:申报地图
按主体、税种、周期和地区列出全部义务,分别记录申报和缴款期限。
第61至90天:首次闭环
核对申报接收结果、付款匹配、发票与会计数据,并更新未来12个月合规日历。
结语
税务登记的成果,不是一串税号,而是一套持续有效的税务身份。
申报的成果,也不是上传一张表,而是完成数据、审批、提交、接收、缴款和系统匹配的完整闭环。
企业能够按主体、税种、周期和地区解释每一项义务,并迅速找到回执和责任人,税务管理才真正摆脱对个人记忆的依赖。
主要官方法源
- 《税收管理法》108/2025/QH15;
- 税收管理实施规则252/2026/NĐ-CP;
- 89/2026/TT-BTC及勘误附件;
- 税务登记规则90/2026/TT-BTC。
本文案例为一般性教育说明,不构成针对特定企业、税种、交易或税期的越南税务意见。首次申报、跨地区经营和重大变更前应重新核验适用规则及系统要求。