越南税法 · 法律实务连载
第一章|同一笔越南业务,为什么会得到三个税务答案?
作者:刘锋律师
发布单位:越南和义观达律师事务所
网站发布: · 页面更新:
本文按原稿所载法源与时间口径呈现,供一般专业教育与企业管理参考。页面更新日期不等于法律核验日期;各章的法源与核验日期以正文为准,具体事项应结合交易事实及当期有效规则判断。
系列:《在越南经营——中国企业税务实务指南》
适合读者:在越南投资、经营或与越南发生交易的中国企业主、财务负责人及业务管理人员
核验日期:2026年9月30日
经营者问税务问题,往往先问:“税率是多少?”
但在越南实务中,真正决定答案的第一步通常不是税率,而是三个更基础的问题:
你面对的究竟是什么义务?
你手里的文件属于哪一层规则?
这份规则在交易发生时是否已经生效?
如果这三步判断错了,计算得再精确,也只是把错误答案算得更精确。
一、先别急着找税率
假设一家中资企业准备从境外集团公司采购生产设备,同时购买软件许可、远程支持和现场安装服务。
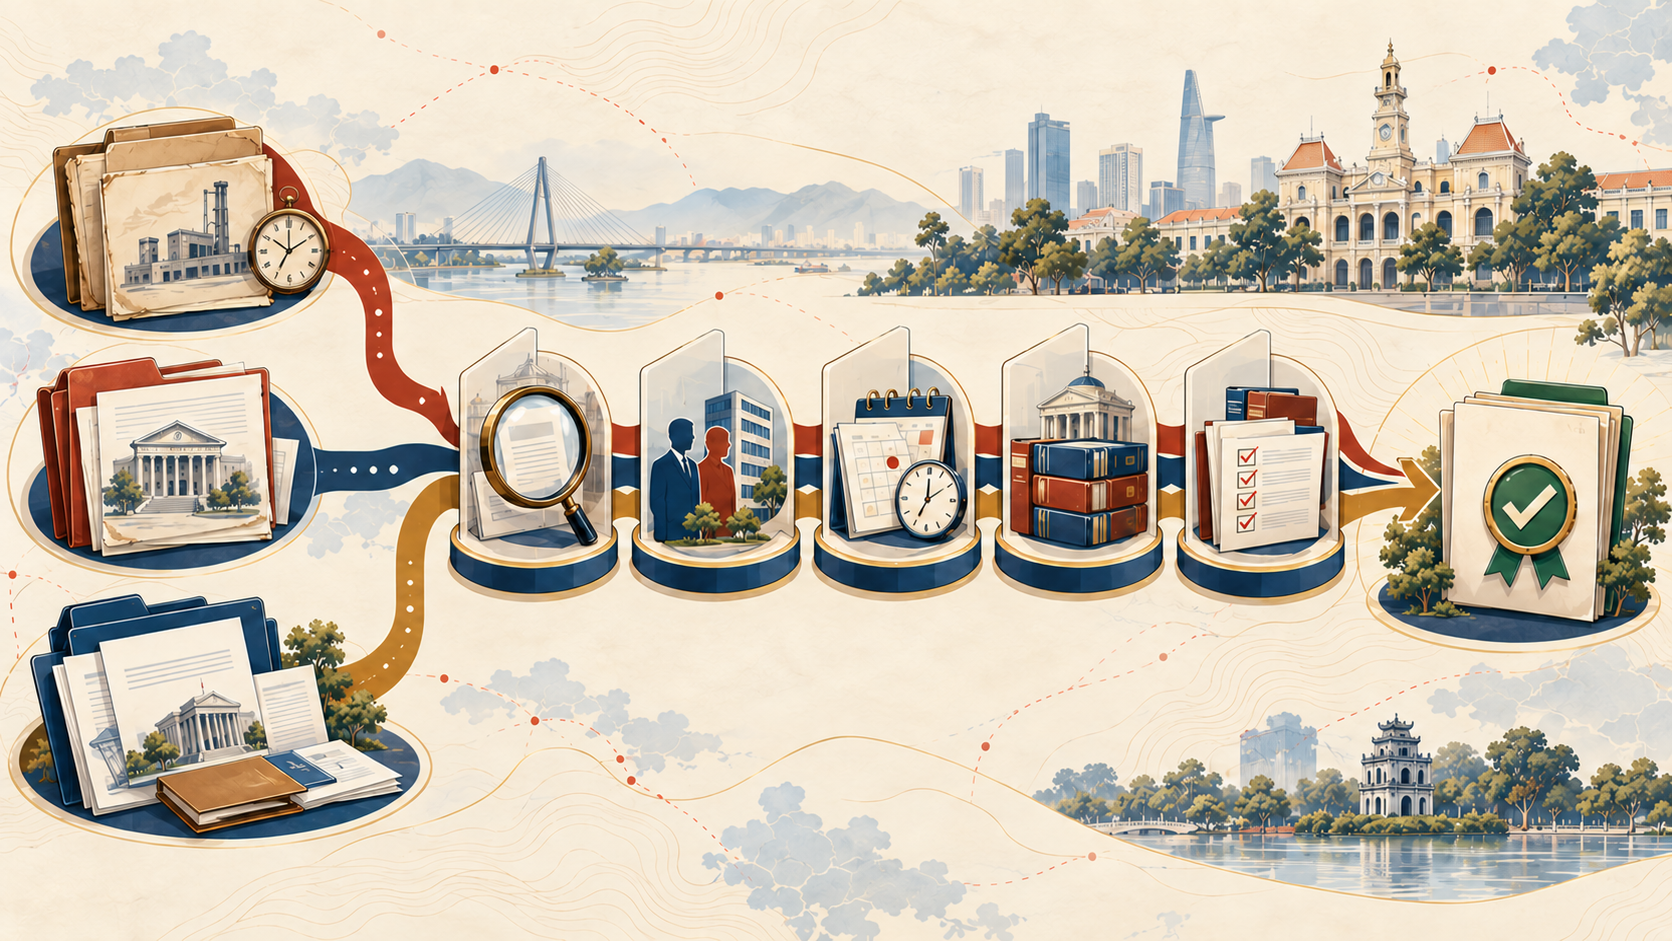
管理层很快收到了三份材料:
- 集团2024年的内部税务备忘录;
- 当地税务机关2025年对另一家企业的公开答复;
- 2026年刚刚生效的新法律、实施文件和勘误。
三份材料都是真实的,结论却不一样。
企业应该听谁的?
答案不是选择“税负最低”或“文件最新”的那一份,而是依次比较五件事:事实、主体、税期、法源层级和程序状态。
如果另一家企业的技术服务全部在境外完成,而你的供应商要派人到越南安装调试,两笔交易就不是同一事实。
如果旧备忘录针对2024年,而合同将在2026年签署履行,旧文件只能帮助理解历史规则,不能直接成为当前答案。
如果新通知后来又被勘误,只保存最初下载的PDF,也可能漏掉关键变化。
二、交给政府的钱,不一定都是税
企业预算经常把税、费、社保和土地成本统称为“税费”。预算汇总可以这样做,法律判断却不能。
在越南经营,至少要区分:
税收。 例如企业所得税、增值税、个人所得税、进出口税和特别消费税。
费用和规费。 越南语通常写作 phí、lệ phí,由费用和规费制度调整,可能与公共服务、许可或登记有关。
土地相关义务。 非农业用地使用税、土地使用费、国家地租和向园区开发商支付的商业租金,法律性质并不相同。
社会保险和其他非税成本。 它们由劳动、社会保险或其他专门制度调整,不能用个人所得税规则替代。
商业价款。 企业向房东、园区、供应商或服务商支付的合同价款,不会因为名称中出现“管理费”“土地费”就自动变成政府收费。
收到一项付款要求时,先贴上性质标签,再谈税率、发票和会计科目。
三、越南税务规则应该怎样读
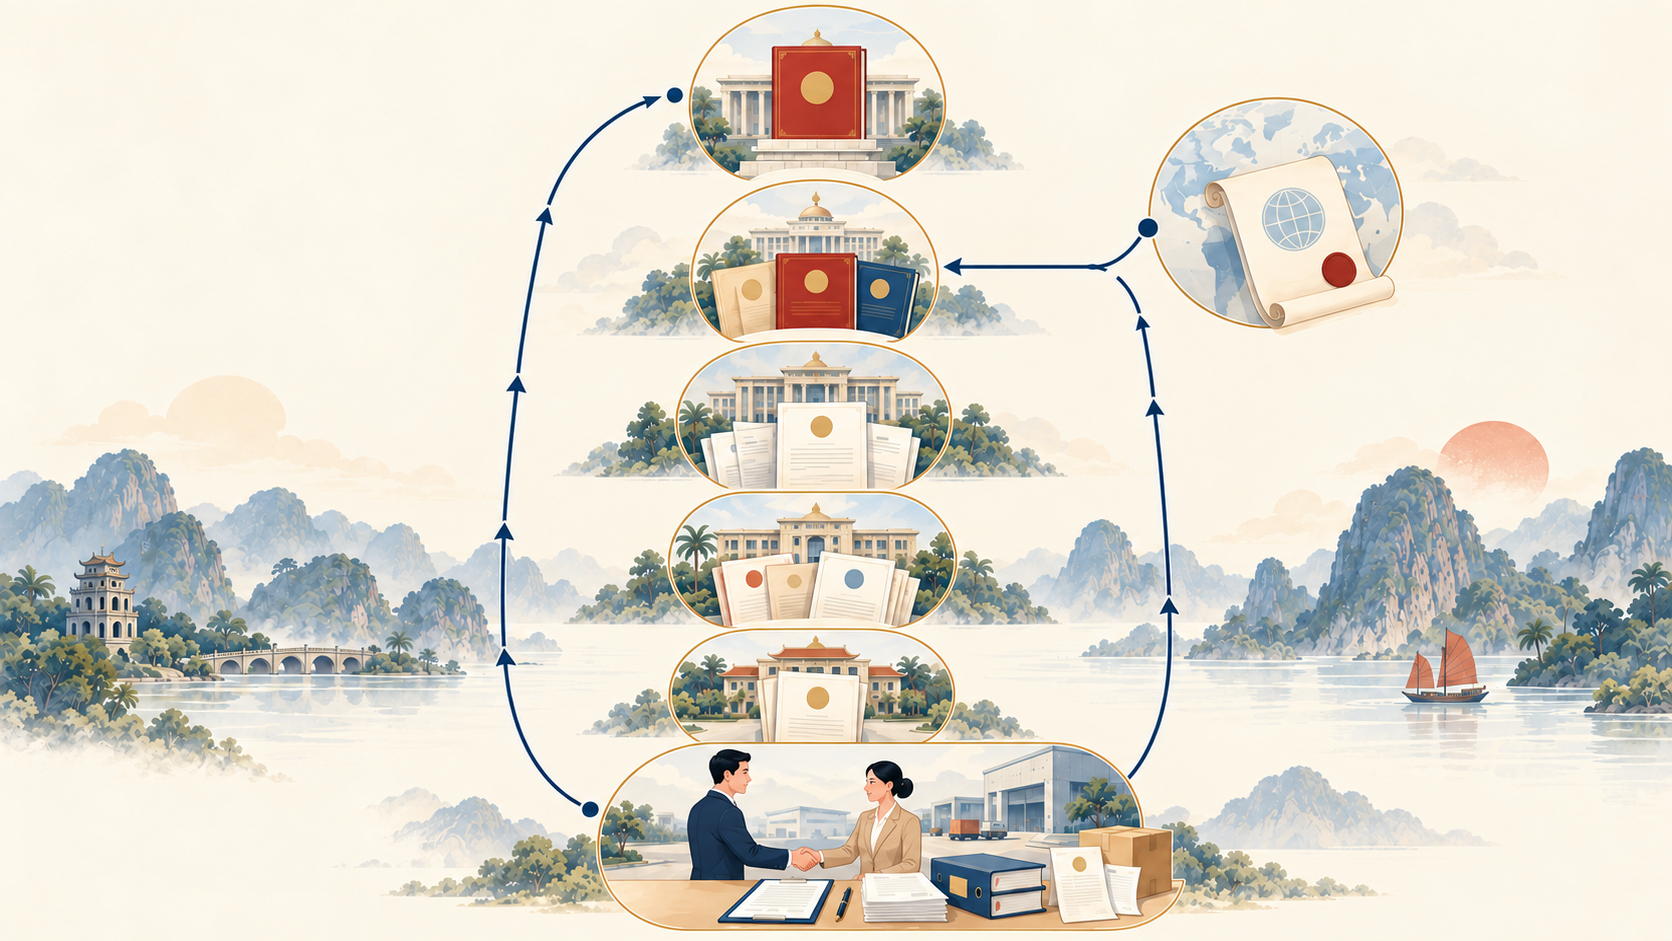
对企业而言,常用的检索顺序可以简化为:
- 宪法;
- 国会制定的法律和国会决议;
- 国会常务委员会的法令、决议等文件;
- 政府议定、政府决议;
- 总理决定;
- 财政部等有权机关发布的通知;
- 权限范围内适用的地方规范性文件。
国际税收协定则是一条需要单独核对的适用链。
2025年越南《规范性法律文件制定法》重新构建了现行文件体系。64/2025/QH15经87/2025/QH15修订后,国会办公厅发布了54/VBHN-VPQH合并文本。
该法确立的基础规则包括:同一事项规定不同时,原则上适用法律效力更高的文件;同一机关先后发布的文件规定不同时,适用后发布的文件;国内文件与越南参加的国际条约对同一事项规定不同时,原则上适用国际条约,但宪法除外。
不过,真正的税务分析还要继续看特别规则、授权条款和过渡安排,不能把“上位法优先”“新法优先”当成两句万能口号。
四、合并文本、公函和中文译法,分别应该怎么用
合并文本:适合阅读,不替代时间轴
Văn bản hợp nhất 把原文件与修订内容合并,方便查看当前文字。
处理当前交易时,可以从最新合并文本开始;处理历史税期、旧合同或过渡问题时,仍要回到原始文件、修订文件和各自生效日期。
合并文本不是一台“时间机器”。
行政公函:可以参考,但必须连同事实一起读
税务机关的 công văn 或公开问答能帮助企业理解主管机关如何看待某组事实,但一般不能被改写成对所有企业普遍适用的独立税法条款。
引用一封公函前,至少要问:
- 发文机关是否有权处理这类事项;
- 答复对象和交易事实是什么;
- 引用的上位法是否仍然有效;
- 税期是否与本企业相同;
- 后来是否出现新法、勘误或相反答复。
中文习惯词:方便沟通,不等于法律概念相同
“外国承包商税”是实务概称,不是一项可以直接套用单一税率的独立税种。
零税率、不征税、免税和免申报缴纳也不是同一个状态。
越南基于主体、规模或计税方法形成的分类,不应直接翻译成中国增值税意义上的“小规模纳税人”。
电子发票调整、替换、退货和折让,也不能只用“红字发票”四个字概括。
五、现行税收征管规则为什么必须重新建档
越南《税收管理法》108/2025/QH15自2026年7月1日起生效。政府252/2026/NĐ-CP和财政部89/2026/TT-BTC也从同日起实施。
到这里还没有结束。
2026年9月15日,财政部又发布2551/QĐ-BTC,对89/2026/TT-BTC作出勘误。
这说明企业的“法规库”不能只是一个存放PDF的文件夹。每一份重要文件都要记录:
- 正式名称和文号;
- 制定机关和文件类型;
- 公布日、生效日和适用税期;
- 修订、替代、废止和勘误状态;
- 上位法、实施文件和过渡条款;
- 下载日期和内部复核人。
六、主管机关也不是固定不变的
同一批进口设备,可能同时进入税务和海关两条管理线。
海关关注编码、原产地、完税价格和进口环节税;税务机关则可能关注固定资产、折旧、境外服务、扣缴和关联交易。
海关放行不等于全部税务处理已经获得确认,税务申报完成也不代表海关问题自然消失。
2025年机构调整后,官方文件已按照34个省市税务机关和350个基层税务机关重新安排名称、驻地和管辖范围;2026年的官方部署还分别提到大型企业和电子商务税务专门单位。
因此,旧顾问报告中的机构名称、地址和管辖表不能长期复用。正式提交前,要以官方页面、电子系统和最新管辖通知再次确认。
七、企业可以直接采用的六步法
以后遇到重大交易,按以下顺序处理:
第一步,写清业务问题。 不只写“请确认VAT”,而要写明谁与谁交易、交易内容、地点、时间和付款安排。
第二步,固定事实。 把主体、标的、履行地点、价格构成、货物流和凭证列出来,未知部分明确标记“待确认”。
第三步,找现行主法。 从越南政府公报、政府法律文件门户或国家法律数据库进入,不以中文译文和搜索摘要作为最终依据。
第四步,沿授权链寻找议定、通知、表格、勘误和程序文件。
第五步,画时间轴。 把公布、生效、适用税期、签约、履约、开票、付款和申报日期放到一起。
第六步,保存核验轨迹。 保留越南语原文、具体条款、下载日期、企业事实和内部复核版本。
结语
理解越南税法,不是背诵一个固定的“主要税种清单”,也不是在微信群里寻找一张最新税率表。
成熟的税务判断应当回答:
这是什么义务?依据哪一层规则?规则何时生效?由哪个机关管理?企业事实是否满足条件?结论需要什么证据?
把这六个问题回答清楚,后续章节中的税率、扣除、优惠、退税和协定才有真正的意义。
下一篇,我们将进入企业落地的第一个结构性问题:在越南以子公司、分支机构、代表处或其他方式经营,会怎样改变税务责任。
主要法源
- 越南国会《规范性法律文件制定法》64/2025/QH15、修订法87/2025/QH15及合并文本54/VBHN-VPQH;
- 越南国会《税收管理法》108/2025/QH15;
- 越南政府252/2026/NĐ-CP;
- 越南财政部89/2026/TT-BTC及勘误决定2551/QĐ-BTC。
本文案例均为拟制,仅作一般性教育与管理参考,不构成针对特定交易的越南法律、税务、海关或投资意见。实际处理应结合交易事实、适用税期和最新越南官方文件另行核验。